Sắc đỏ tiếp tục lan tỏa trên thị trường hàng hóa nguyên liệu thế giới trong phiên giao dịch 10/11, chỉ số MXV-Index giảm 0,99% xuống 2.683 điểm, kéo dài đà giảm sang phiên thứ 9 liên tiếp. Đáng chú ý, giá ca cao giảm mạnh trước sức ép cung – cầu và dòng tiền đầu tư, trong khi giá đồng chạm đáy 4 tháng do lo ngại triển vọng AI và chính sách Mỹ.
Giá ca cao nối dài chuỗi giảm 4 phiên liên tiếp
Dữ liệu Sở Giao dịch Hàng hóa Việt Nam (MXV) ghi nhận, kết phiên 10/11, giá ca cao tiếp tục giảm phiên thứ tư liên tiếp, mất 5,24% xuống 4.742 USD/tấn và chạm mức thấp nhất trong 4,5 tháng.
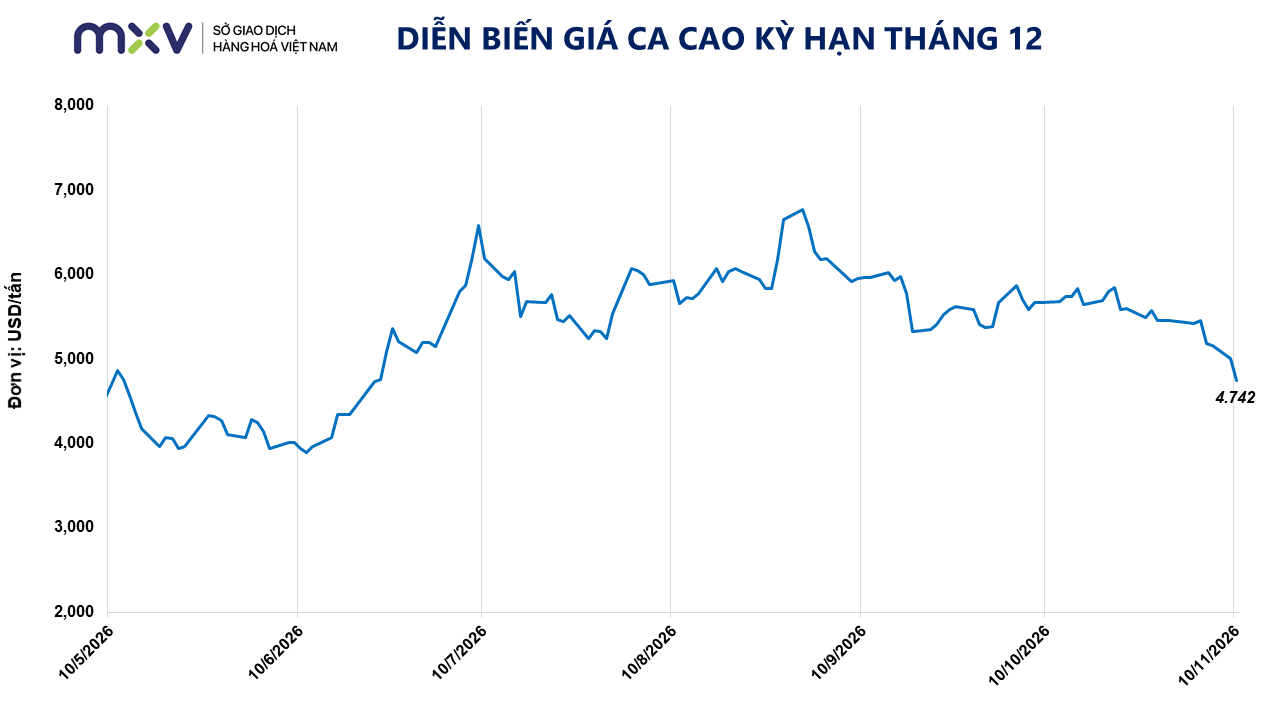
Áp lực bán gia tăng khi các quỹ đầu tư đón đầu kế hoạch cắt giảm tỷ trọng ca cao trong danh mục năm 2027 của Goldman Sachs Commodity Index (S&P GSCI) và Bloomberg Commodity Index (BCOM), kết hợp với tồn kho cao cùng nhu cầu tiêu thụ yếu tiếp tục lấn át rủi ro mất mùa tại Tây Phi.
Cụ thể, ngày 6/11, S&P GSCI công bố kế hoạch giảm hơn 53% tỷ trọng ca cao trong danh mục năm 2027. Trước đó, ngày 29/10, BCOM cũng thông báo giảm tỷ trọng ca cao. Động thái này khiến nhà đầu tư có xu hướng chủ động bán trước nhằm đón đầu dòng vốn rút ra khi quá trình tái cân bằng chính thức diễn ra vào tháng 1/2027, qua đó khuếch đại đà giảm giá trong ngắn hạn.
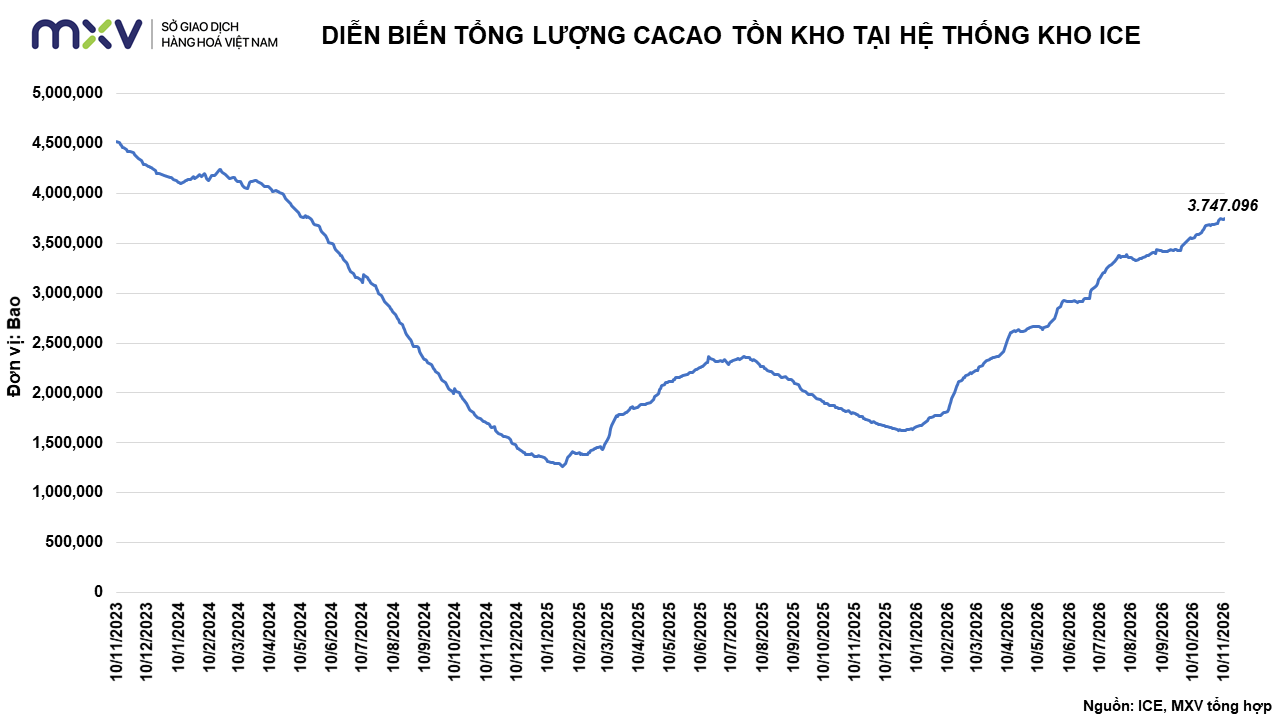
Bên cạnh đó, tồn kho ca cao đang ở mức cao nhất trong khoảng 2,5 năm. Theo báo cáo ICE Futures U.S, tổng lượng ca cao tại các kho được ICE cấp phép đạt hơn 3,7 triệu bao tính đến ngày 10/11. Lượng tồn kho này triệt tiêu lo ngại thiếu hụt nguồn cung giao ngay và tạo vùng đệm cho thị trường trước những biến động bất lợi.
Song song đó, triển vọng nhu cầu cũng chưa cho thấy tín hiệu cải thiện đủ mạnh để hấp thụ lượng tồn kho hiện tại. Theo báo cáo kết quả kinh doanh năm tài chính 2025-2026, Barry Callebaut ghi nhận sản lượng tiêu thụ toàn tập đoàn giảm 0,7%, trong đó mảng Global Cocoa giảm 1,8% và Global Chocolate giảm 0,5%.
Đáng chú ý, thị trường chocolate confectionery toàn cầu suy giảm 4,3%, riêng Bắc Mỹ giảm 5,8%, phản ánh sức tiêu thụ yếu tại một trong những thị trường chocolate lớn. Áp lực còn thể hiện trong mùa Halloween tại Mỹ, khi giá chocolate tăng 15,5% so với cùng kỳ, cao hơn đáng kể mức tăng 1,8% của các loại kẹo không chứa chocolate.
Chênh lệch này làm gia tăng nguy cơ người tiêu dùng chuyển sang các sản phẩm thay thế có giá thấp hơn, gây thêm sức ép lên nhu cầu chocolate và hoạt động mua nguyên liệu của các doanh nghiệp chế biến. Như vậy, giá nguyên liệu cao trong thời gian dài không chỉ làm gia tăng chi phí sản xuất mà còn có nguy cơ làm suy yếu sức mua ở khâu tiêu dùng cuối cùng, khiến quá trình phục hồi nhu cầu ca cao trở nên chậm hơn.
Ở chiều ngược lại, triển vọng nguồn cung trung hạn đối mặt với rủi ro lớn từ hiện tượng Super El Niño, có thể kéo dài đến đầu năm 2027, gây khô hạn và nhiệt độ cao tại các vùng trồng ca cao chủ chốt ở Tây Phi. Cơ quan khí tượng Bờ Biển Ngà cảnh báo sản lượng nước này có nguy cơ giảm 21-25%.
Theo Reuters, sản lượng vụ giữa niên vụ 2026-2027 của Bờ Biển Ngà được dự báo chỉ đạt 300.000-350.000 tấn, giảm gần một nửa so với mức 600.000 tấn niên vụ trước. Lượng ca cao cập cảng nước này lũy kế đến ngày 8/11 cũng chỉ đạt 264.500 tấn, giảm 35,6% so với cùng kỳ và thấp hơn đáng kể mức bình quân 5 năm. Trong bối cảnh Bờ Biển Ngà chiếm gần 40% nguồn cung toàn cầu, nguy cơ sản lượng tiếp tục suy giảm do khô hạn và gió Harmattan có thể khiến thị trường đối mặt với tình trạng thắt chặt nguồn cung trong trung hạn.
Giá đồng tiếp tục suy yếu trước lo ngại triển vọng AI và chính sách Mỹ
Ở nhóm kim loại, giá đồng tiếp tục xu hướng suy yếu trong phiên 10/11 trước những lo ngại về triển vọng tăng trưởng của lĩnh vực trí tuệ nhân tạo (AI) và sự thay đổi trong kỳ vọng chính sách tại Mỹ. Trên sàn COMEX, giá đồng kỳ hạn tháng 12 giảm 1,73%, xuống còn 13.744 USD/tấn. Trong khi đó, giá đồng kỳ hạn 3 tháng trên sàn LME cũng lùi về mức 13.679 USD/tấn.
Một trong những yếu tố gây sức ép lên thị trường là kết quả bầu cử giữa kỳ tại Mỹ, khi Đảng Dân chủ giành quyền kiểm soát Quốc hội. Diễn biến này làm gia tăng lo ngại về những bất đồng trong quá trình hoạch định chính sách, đặc biệt liên quan đến cấp phép dự án, giám sát môi trường và chi phí điện năng đối với các trung tâm dữ liệu quy mô lớn. Đây đều là những yếu tố có thể ảnh hưởng đến tốc độ mở rộng hạ tầng AI, qua đó làm suy yếu kỳ vọng về nhu cầu đồng trong dài hạn.
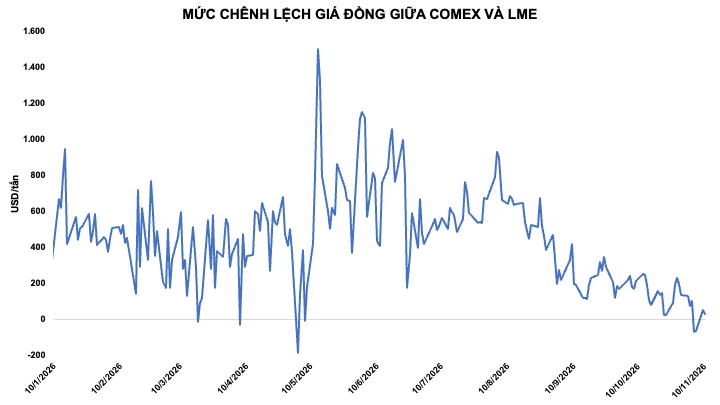
Bên cạnh đó, kết quả bầu cử cũng khiến triển vọng áp dụng các biện pháp thuế quan mạnh tay đối với đồng trở nên kém chắc chắn hơn và được phản ánh rõ nét qua chênh lệch giá giữa hai sở giao dịch. Mức chênh lệch giữa COMEX và LME từng có thời điểm đảo chiều thành chiết khấu trong tuần trước, hiện chỉ còn khoảng 80 USD/tấn, thấp hơn đáng kể so với mức trên 700 USD/tấn ghi nhận hồi tháng 8. Diễn biến này cho thấy động lực tích trữ và đưa đồng về Mỹ nhằm đón đầu rủi ro thuế quan đang suy yếu.
Trên thực tế, lượng đồng vận chuyển tới Mỹ vẫn duy trì ở mức lớn, đạt khoảng 1,3 triệu tấn tính từ đầu năm đến hết tháng 8. Tuy nhiên, thay vì tiếp tục làm thủ tục thông quan để đưa vào thị trường nội địa, một bộ phận hàng hóa mới giao đang được chuyển vào các kho thuộc hệ thống LME tại Mỹ.
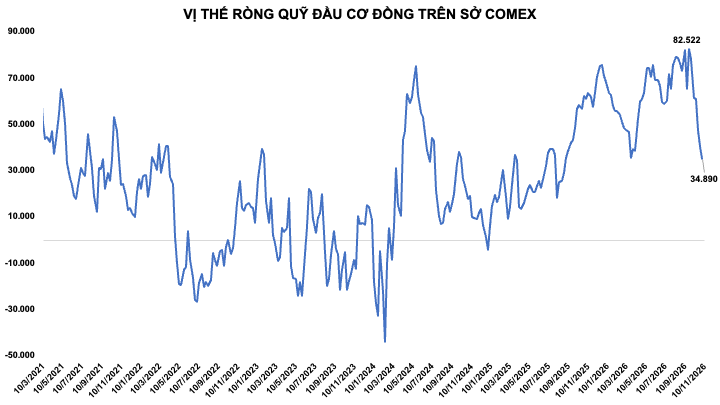
Về báo cáo COT thì tính đến ngày 3/11, các quỹ đầu tư đã liên tục hạ tỷ trọng vị thế mua ròng (net long) đối với hợp đồng đồng trên sàn COMEX xuống còn 34.890 hợp đồng, giảm mạnh từ đỉnh 82.522 hợp đồng vào cuối tháng 9 (mức cao nhất kể từ năm 2021).
Đồng thời, tổng vị thế mua cũng sụt giảm từ 98.007 xuống 58.634 hợp đồng. Do đó, vị thế thực tế của thị trường ở thời điểm hiện tại nhiều khả năng còn thấp hơn.
Tuy nhiên, các chỉ báo cung cầu vật chất vẫn cho thấy nguồn cung đồng giao ngay đang tương đối căng thẳng, đặc biệt tại Trung Quốc. Tồn kho đồng trên Sở Giao dịch Thượng Hải (SHFE) giảm xuống còn 33.848 tấn, mức thấp nhất trong ba năm.
Trong khi đó, phụ phí nhập khẩu đồng tại cảng Dương Sơn (Yangshan) tăng lên mức kỷ lục 230 USD/tấn, còn giá đồng giao ngay trên sàn LME cao hơn 195 USD/tấn so với hợp đồng kỳ hạn 3 tháng. Những tín hiệu này phản ánh nhu cầu tìm kiếm nguồn cung giao ngay vẫn hiện hữu, bất chấp áp lực điều chỉnh từ thị trường tài chính.
Theo bà Đào Thị Linh, Trưởng phòng Tư vấn Đầu tư , Công ty Cổ phần Giao dịch Hàng hóa Thành phố Hồ Chí Minh (HCT), Thành viên Kinh doanh số 012 của MXV, thị trường đồng hiện chịu tác động trái chiều giữa các yếu tố vĩ mô và tình hình cung cầu vật chất.
Đợt giảm giá vừa qua chủ yếu phản ánh sự điều chỉnh của dòng tiền đầu tư trước triển vọng lãi suất Mỹ, đồng thời cho thấy các quỹ đang chủ động hiện thực hóa lợi nhuận và thu hẹp vị thế mua sau giai đoạn tăng mạnh. Trong khi đó, nguồn cung giao ngay tại Trung Quốc vẫn tương đối khan hiếm, thể hiện qua mức tồn kho thấp và phụ phí nhập khẩu duy trì ở mức cao.
Dù vậy, tình trạng thiếu hụt nguồn cung chưa đủ để thúc đẩy giá tăng trở lại khi nhu cầu tiêu thụ cuối cùng vẫn chưa thực sự khởi sắc. Các doanh nghiệp hạ nguồn còn thận trọng trong hoạt động thu mua do chi phí nguyên liệu cao và biến động giá khó lường. Điều này khiến thị trường rơi vào trạng thái phân hóa: dòng tiền tài chính suy yếu trong khi các chỉ báo vật chất vẫn cho thấy nguồn cung tương đối eo hẹp.
“Trong ngắn hạn, giá đồng nhiều khả năng tiếp tục biến động thận trọng và chịu sức ép từ đồng USD cũng như hoạt động thanh lý vị thế mua của các quỹ đầu tư. Nguồn cung giao ngay khan hiếm, đặc biệt tại Trung Quốc, sẽ đóng vai trò hạn chế đà giảm sâu. Tuy nhiên, để hình thành một chu kỳ tăng giá mới, thị trường cần thêm những tín hiệu rõ ràng hơn về sự phục hồi của nhu cầu tiêu thụ thực tế. Ngược lại, một xu hướng giảm kéo dài cũng khó được xác lập nếu tình trạng thắt chặt nguồn cung vật chất chưa được cải thiện đáng kể”, bà Linh nhận định.
Theo MXV.