Lo ngại nguồn cung tại Argentina sụt giảm thúc đẩy giá đậu tương

Kết thúc phiên giao dịch ngày 20/3, thị trường nông sản chứng kiến diễn biến đáng chú ý của nhóm họ đậu. Giá cả ba mặt hàng này đều đồng loạt bật tăng, trước những tin tức kém khả quan về mùa vụ tại Argentina. Ngược lại, giá hai loại ngũ cốc là ngô và lúa mì lại quay đầu suy yếu và đóng cửa trong sắc đỏ.

Nông sản
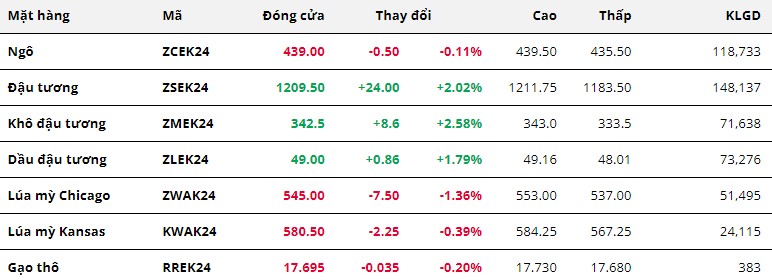
Đậu tương đã thoát khỏi xu hướng đi ngang kéo dài trong một tuần qua và nhảy vọt tới 2,02%. USDA thông báo, Mỹ đã bán 120.000 tấn đậu tương niên vụ 24/25 cho một nước giấu tên. Mặc dù khối lượng đơn hàng không quá lớn, nhưng sự xuất hiện trở lại của báo cáo Daily Export Sales sau gần một tháng vắng bóng đã mang lại tín hiệu khả quan về nhu cầu quốc tế đối với đậu tương Mỹ, đồng thời hỗ trợ giá.

Ngoài ra, tình hình sản xuất tiêu cực tại Argentina cũng góp phần hỗ trợ giá. BCR cho biết, những cơn mưa dồi dào gần đây ở các vùng nông nghiệp quan trọng đã gây thiệt hại rất lớn cho cây trồng, do độ ẩm đất dư thừa ảnh hưởng đến năng suất. Theo CCA, những cơn mưa gần đây là hoàn toàn không cần thiết, khiến mùa vụ bị tổn thất đáng kể. Ở một số khu vực, lượng mưa tích lũy trong tháng 3 đã vượt quá 300mm khiến nhiều diện tích bị ngập, đe dọa việc thu hoạch trong những tuần tới.

Đối với ngô, mặc dù một số lo ngại về tình hình mùa vụ tại Argentina cũng đang hỗ trợ cho giá, tuy nhiên, triển vọng thời tiết ôn hòa tại Brazil lại gây áp lực lên thị trường. Inmet cho biết, sau ảnh hưởng của đợt nắng nóng, nhiệt độ sẽ dịu đi từ ngày 21/3 ở khu vực phía Nam, đặc biệt là ở Rio Grande do Sul, Santa Catarina và Paraná. Đến ngày 22/3, tình hình cũng sẽ tốt hơn tại Mato Grosso do Sul, phía nam Mato Grosso, Goiás và khu vực Đông Nam. Thời tiết có sự cải thiện dự kiến sẽ giúp ngô vụ 2 vừa được gieo trồng phát triển thuận lợi.

Giá lúa mì quay đầu giảm hơn 1% vào hôm qua. EU mới đây đã đạt được thỏa thuận tạm thời cho phép miễn thuế đối với các nhà sản xuất thực phẩm của Ukraine cho tới tháng 6/2025. Ủy ban châu Âu cam kết giám sát việc nhập khẩu lúa mì và các loại ngũ cốc khác của Ukraine, đồng thời cho biết sẽ có hành động nếu các mặt hàng này làm ảnh hưởng đến EU. Với việc ngũ cốc từ Ukraine được miễn thuế nhập khẩu, nguồn cung giá rẻ từ nước này sẽ tiếp tục được đẩy mạnh trên thị trường, thúc đẩy lực bán đối với lúa mì.

Năng lượng
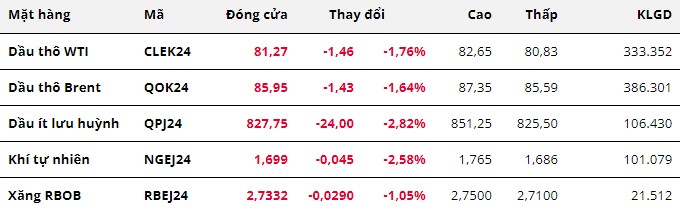
Kết thúc ngày giao dịch 20/3, giá dầu gặp sức ép khi áp lực bán chốt lời bắt đầu xuất hiện sau chuỗi tăng nóng nhiều phiên liên tiếp. Tuy nhiên, tín hiệu tích cực về nhu cầu và vĩ mô đã hạn chế đà giảm của giá về cuối phiên.

Chốt phiên, giá dầu WTI giảm 1,76% xuống 81,27 USD/thùng. Dầu Brent giảm 1,64% xuống 85,95 USD/thùng.

Tâm lý thận trọng của thị trường sau đợt tăng nóng của giá dầu, đặc biệt là khi giá đã đi vào vùng quá mua đã khiến áp lực bán dần gia tăng mạnh mẽ, gây sức ép lớn lên giá trong đầu phiên.

Tuy nhiên, đà giảm của giá dần thu hẹp sau báo cáo tuần của Cơ quan Thông tin Năng lượng Mỹ (EIA). Báo cáo cho thấy tồn kho dầu thương mại của Mỹ trong tuần kết thúc vào ngày 15/3 giảm 1,9 triệu thùng, giảm mạnh hơn nhiều so với mức giảm 1,5 triệu thùng theo số liệu của Viện Dầu khí Mỹ (API) và trái ngược với dự báo tăng 10.000 thùng của Reuters. Trong khi đó, tồn kho xăng ghi nhận tuần giảm thứ bảy liên tiếp với mức giảm mạnh 3,3 triệu thùng về 230,7 triệu thùng, phản ánh nhu cầu xăng nội địa tại Mỹ ngày càng gia tăng.

Tín hiệu nguồn cung thắt chặt từ phía Nga cũng góp phần hạn chế đà giảm của giá. Xuất khẩu dầu thô bằng đường biển của Nga gần như xóa sạch mức tăng trong tuần trước do hoạt động bảo trì tại cảng Primorsk ở Baltic và gió mạnh xung quanh Kozmino trên bờ biển Thái Bình Dương ảnh hưởng đến các chuyến hàng từ hai cảng dầu quan trọng nhất. Theo đó, lưu lượng dầu thô bằng đường biển của Nga trong tuần tính đến ngày 17/3 đã giảm 730.000 thùng/ngày xuống 2,97 triệu thùng. Mức trung bình 4 tuần ít biến động hơn cũng ghi nhận mức giảm khoảng 40.000 thùng/ngày xuống còn 3,28 triệu thùng/ngày.

Đáng chú ý, sau khi kết thúc cuộc họp kéo dài hai ngày 19 – 20/3, Cục Dự trữ Liên bang Mỹ (FED) đã quyết định giữ nguyên lãi suất cơ bản lần thứ năm liên tiếp ở phạm vi 5,25 – 5,5%. FED vẫn giữ nguyên dự báo sẽ hạ lãi suất 3 lần trong năm, lạc quan hơn so với một số dự đoán của thị trường khi cho rằng FED sẽ chỉ còn 2 lần cắt giảm. Trong cuộc họp báo sau đó, Chủ tịch FED Jerome Powell cũng nhắc lại rằng các nhà hoạch định chính sách vẫn có ý định cắt giảm lãi suất 3 lần trong năm nay. Kỳ vọng FED sớm xoay trục chính sách tiền tệ trong năm nay đã thúc đẩy đáng kể tâm lý tích cực của thị trường, hỗ trợ giá dầu về cuối phiên.

Nguyên liệu công nghiệp

Kết thúc phiên giao dịch 20/3, giá Arabica đảo chiều suy yếu 0,36% so với mức tham chiếu và giá Robusta đánh mất 1,16%, chấm dứt chuỗi tăng 4 phiên liên tiếp. Thông tin cơ bản trái chiều trước sự suy yếu của tỷ giá USD/BRL và tồn kho đạt chứng nhận tiếp đà hồi phục đã khiến giá Arabica giằng co trong phiên.

Một mặt, đồng Real tiếp tục mạnh lên trong phiên hôm qua khiến tỷ giá USD/BRL đánh mất hơn 1,2%. Chênh lệch tỷ giá thu hẹp làm hạn chế nhu cầu bán cà phê của nông dân Brazil, từ đó thúc đẩy lực hồi phục của giá.

Mặt khác, tồn kho Arabica đạt chuẩn tiếp tục được củng cố trong bối cảnh xuất khẩu tích cực tại Brazil. Kết phiên 19/3, số cà phê đã qua chứng nhận được bổ sung thêm 15.880 bao loại 60kg. Con số này đã nâng tổng lượng Arabica đạt chuẩn trên Sở ICE-US lên mức cao nhất trong hơn 7 tháng với 532.266 bao.

Với Robusta, sự cải thiện của dữ liệu tồn kho trên Sở ICE-EU trong suốt 1 tuần qua góp phần ổn định tâm lý thị trường về triển vọng nguồn cung. Cụ thể, tồn kho Robusta trên sở ICE kết phiên 19/3 tăng nhẹ 70 tấn, lên mức 28.590 tấn.

Giá bông giảm thêm 1,24%, xuống mức thấp nhất trong 1 tháng. Những tín hiệu tích cực từ dữ liệu tồn kho kết hợp với sự suy yếu của giá dầu thô đã tạo áp lực kép lên giá. Theo báo cáo tồn kho từ Sở ICE-US, tính đến ngày 19/3, lượng bông lưu trữ tại đây đạt 39.156 kiện, tăng so với 36.857 kiện được ghi nhận trong phiên trước đó.

Cùng với đó, giá dầu thô giảm gần 2% trong phiên hôm qua, khiến Polyester, chất thay thế chính của bông rẻ hơn. Điều này đã thúc đẩy lực bán dịch chuyển sang bông tự nhiên và đẩy giá đi xuống.

Ở chiều ngược lại, giá đường 11 đảo chiều tăng 0,6%, nhờ sự hỗ trợ từ đồng Real của Brazil. Cụ thể, đồng Real tăng mạnh đã tạo sức ép lên tỷ giá USD/BRL. Điều này đã hạn chế hoạt động xuất khẩu của các nhà sản xuất đường tại Brazil do thu về ít ngoại tệ hơn.

Giá dầu cọ hồi 1,93% khi thị trường phản ứng với tình hình xuất khẩu tích cực tại Malaysia. Dữ liệu từ AmSpec Agri, xuất khẩu các sản phẩm dầu cọ của nước này trong 20 ngày đầu tháng 3 tăng 16,34% so với cùng kỳ tháng trước.

Kim loại

Thị trường kim loại kết thúc phiên giao dịch ngày 20/3 với sắc xanh đỏ đan xen. Mặc dù phần lớn các mặt hàng đều gặp áp lực bán trong hơn nửa đầu phiên giao dịch, nhưng một số đã đều đảo chiều tăng mạnh trở lại ngay sau cuộc họp lãi suất của Cục Dự trữ Liên bang Mỹ (Fed). Kết quả là mức giảm đã bị thu hẹp lại đáng kể.

Đối với nhóm kim loại quý nhạy cảm nhất với biến động lãi suất, mặc dù có thời điểm giá bạc và bạch kim giảm tới 1% trong ngày, nhưng lực mua vào cuối phiên đã khiến bạc chỉ giảm 0,12% xuống 25,10 USD/ounce, bạch kim giảm 0,19% xuống 899,4 USD/ounce.

Sau hai ngày họp, Fed đã nhất trí giữ nguyên lãi suất cơ bản lần thứ năm liên tiếp ở phạm vi 5,25 – 5,5% trong cuộc họp đêm qua. Biểu đồ dot – plot của FED, biểu đổ thể hiện kỳ vọng lãi suất của 19 quan chức, cho thấy có 10 trong số 19 quan chức đồng thuận về việc cắt giảm ít nhất 75 điểm cơ bản vào năm nay, giảm nhẹ so với 11 quan chức đồng thuận trong cuộc họp tháng 12.

Theo biên bản tóm tắt cuộc họp, lãi suất quỹ liên bang dự kiến trung bình năm 2024 là 4,6%, không đổi so với biên bản tháng 12. Điều này ít nhất đã tháo gỡ một số lo ngại của các nhà đầu tư về việc sẽ có ít hơn ba lần cắt giảm lãi suất trong năm nay. Đây là nguyên nhân chính kéo giá bạc và bạch kim phục hồi mạnh mẽ vào cuối phiên.

Tuy nhiên, kỳ vọng lãi suất của các quan chức Fed đã có sự thay đổi trong năm 2025 và 2026 so với báo cáo trước, khi lần lượt từ tăng từ 3,6% và 2,9% lên mức 3,9% và 3,1%. Trong bối cảnh lạm phát Mỹ có nguy cơ dai dẳng, quan điểm đã thận trọng hơn, lãi suất về dài hạn có thể cao hơn kỳ vọng thị trường. Chính điều này vẫn tạo áp lực cho giá kim loại, đặc biệt là kim loại quý như bạc và bạch kim trong phiên.

Đối với nhóm kim loại cơ bản, đồng COMEX cũng ghi nhận biến động tương tự kim loại quý, chịu ảnh hưởng nhiều nhất bởi các động thái của Fed. Chốt phiên, giá giảm 0,56% xuống 4,05 USD/pound khi nhà đầu tư lo ngại về việc Fed sẽ có những quan điểm “diều hâu”, nhưng đã đảo chiều phục hồi đáng kể sau cuộc họp, đồng thời tăng mạnh vào rạng sáng nay.

Các quan chức Fed đã đẩy mạnh dự báo tăng trưởng GDP của Mỹ trong năm nay, dự kiến đạt 2,1% vào năm 2024, tăng so với ước tính 1,4% trong cuộc họp tháng 12. Trong khi đó, tỷ lệ thất nghiệp được dự báo kết thúc năm 2024 ở mức 4%, giảm nhẹ so với dự báo hồi tháng 12 là 4,1%. Với vai trò thước đo sức khoẻ của nền kinh tế, giá đồng COMEX và LME đồng loạt được củng cố.

Ở diễn biến khác, giá chì LME giảm mạnh 1,39% trong bối cảnh tồn kho tăng mạnh. Theo dữ liệu của Sở Giao dịch kim loại London LME, tồn kho chì trong kho hiện đã tăng lên 267.075 tấn, mức cao nhất kể từ tháng 3/2013. So với đầu tháng 2, tồn kho đã tăng hơn gấp đôi. Ngoài ra, Macquarie dự báo thị trường chì toàn cầu sẽ thặng dư 76.000 tấn trong năm nay và tăng lên 138.000 tấn vào năm 2025.

Tuy nhiên, cuộc họp cho thấy các ý kiến  đến năm 2026 lần lượt là 4,6%, 3,9% và 3,1%, so với kỳ vọng vào tháng 12 năm ngoái lần lượt là 4,6%, 3,6% và 2,9%)

Share bài viết

Share on facebook
Share on twitter
Share on linkedin
Share on pinterest
Share on email