Sắc đỏ tiếp tục chiếm ưu thế trên thị trường hàng hóa nguyên liệu thế giới trong phiên giao dịch hôm qua (26/10). Kết phiên, chỉ số MXV-Index giảm gần 0,4% xuống 2.915 điểm. Đáng chú ý, trên thị trường nguyên liệu công nghiệp, giá đường thô 11 lao dốc 5,6%, nối lại đà giảm sau một phiên phục hồi trước đó, qua đó ghi nhận phiên giảm thứ 6 trong 7 phiên gần nhất.
Sau bầu cử Tổng thống Brazil, đồng real suy yếu kéo giá đường giảm mạnh
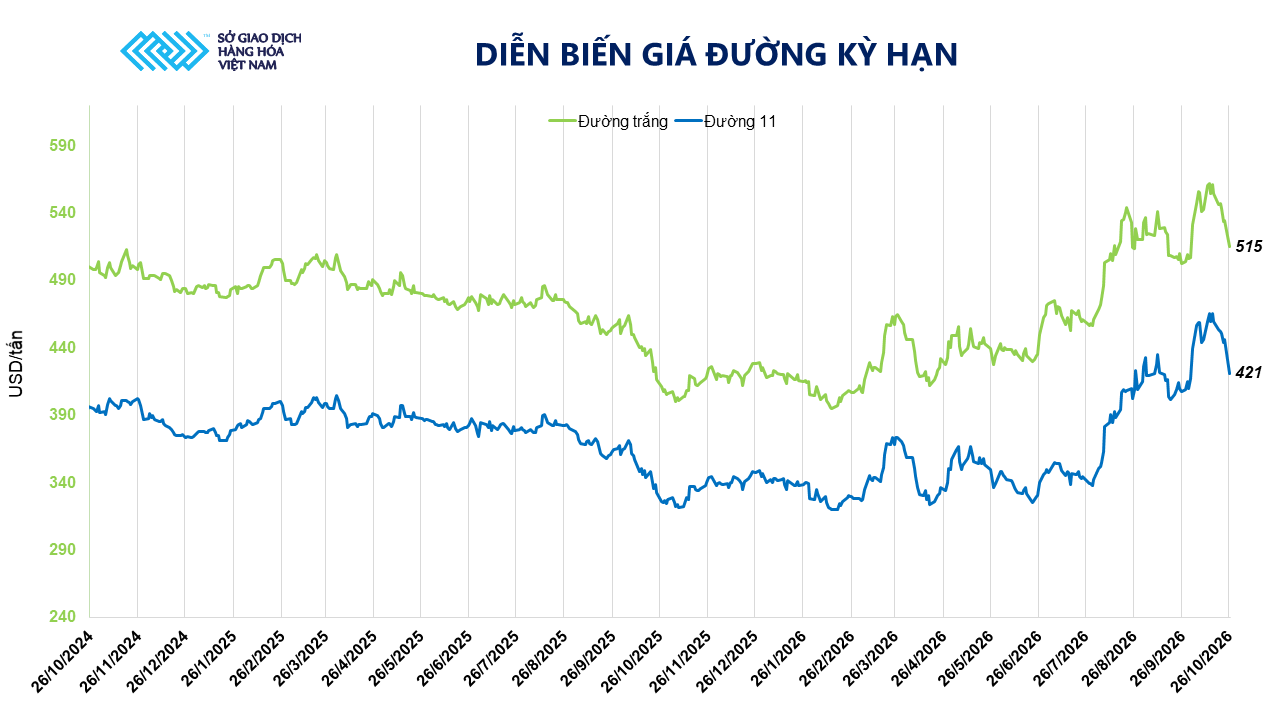
Theo ghi nhận của Sở Giao dịch Hàng hóa Việt Nam (MXV), hai mặt hàng đường dẫn dắt đà giảm của nhóm nguyên liệu công nghiệp trong phiên hôm qua. Trong đó, giá đường thô 11 kỳ hạn tháng 3 giảm mạnh 5,6% xuống 421 USD/tấn; đường trắng kỳ hạn tháng 12 giảm 3,6% xuống 515 USD/tấn – mức thấp nhất kể từ đầu tháng trong bối cảnh đồng real Brazil mất giá, giá dầu giảm và kỳ vọng về nguồn cung đường gia tăng.
Yếu tố chính gây áp lực lên giá đường đến từ đồng real Brazil suy yếu sau cuộc bầu cử tổng thống cuối tuần qua. Đồng real giảm khoảng 8% so với USD trên thị trường giao ngay trong phiên đầu tuần, sau khi Tổng thống Luiz Inácio Lula da Silva tái đắc cử.
Đồng real suy yếu giúp các nhà xuất khẩu đường Brazil thu về nhiều real hơn từ mỗi đơn hàng xuất khẩu, qua đó gia tăng động lực bán hàng ra thị trường quốc tế. Nguồn cung xuất khẩu được cải thiện có thể tiếp tục tạo sức ép lên giá đường trong thời gian tới.
Cùng chiều với yếu tố tỷ giá, giá dầu Brent giảm vào thứ Hai làm suy yếu sức hấp dẫn tương đối của ethanol, qua đó có thể khuyến khích các nhà máy ưu tiên sản xuất đường thay vì nhiên liệu sinh học, qua đó bổ sung nguồn cung đường cho thị trường. Dù vậy, quyết định phân bổ mía còn phụ thuộc vào giá ethanol, giá đường và hiệu quả sản xuất của từng nhà máy, nên tác động không diễn ra tức thời.
Áp lực nguồn cung còn đến từ chính sách ethanol mới của Ấn Độ, theo đó chính phủ yêu cầu ngừng sử dụng nước mía, sirô đường và mật rỉ B-heavy để sản xuất ethanol trong niên vụ cung ứng ethanol 2026-2027, bắt đầu từ ngày 1/11 tới.
Quy định này hướng tới bảo đảm nguồn cung đường trong nước, đồng thời chuyển nhu cầu ethanol sang các nguyên liệu khác như ngô và gạo. Khi lượng đường bị chuyển hướng sang ethanol giảm, nguồn nguyên liệu có thể được giữ lại nhiều hơn cho sản xuất đường, làm gia tăng triển vọng nguồn cung.
Tuy nhiên, rủi ro thời tiết tại các vùng sản xuất chủ chốt vẫn là yếu tố có thể hạn chế đà giảm của giá đường. Hiện tượng Siêu El Niño đang hình thành ở Thái Bình Dương có thể làm thay đổi lượng mưa ở Brazil, Ấn Độ và Thái Lan, ba khu vực sản xuất quan trọng.
Đầu tuần này, Công ty tư vấn Datagro ước tính rằng sản lượng đường ở miền Trung-Nam Brazil có thể giảm 5% trong niên vụ 2026-2027, xuống còn 38,4 triệu tấn, do các yếu tố liên quan đến hiện tượng khí hậu này.
Tại Ấn Độ, Hiệp hội các nhà sản xuất đường và năng lượng sinh học báo cáo rằng vụ thu hoạch năm 2026-2027 đã bắt đầu như dự kiến với khoảng 107 nhà máy bắt đầu ép mía, tính đến ngày 25/10 tổng sản lượng đạt 400.000 tấn, giảm so với 600.000 tấn được ghi nhận trong cùng kỳ năm trước.
Tại thị trường nội địa, ghi nhận trong ngày 26/10, giá đường tiếp tục chịu áp lực do sức mua yếu, khó tiêu thụ và tồn kho tại nhiều nhà máy còn lớn. Đường hạt tại Sóc Trăng, Trà Vinh được chào bán quanh 20.200 đồng/kg, trong khi đường Tuy Hòa dao động 19.000-19.500 đồng/kg tùy chất lượng. Đối với đường tiểu ngạch, giá tại miền Trung nhích nhẹ lên 19.200-19.400 đồng/kg, còn khu vực miền Tây có xu hướng giảm nhẹ. Đường Thái Lan loại 1 được chào quanh 18.300 đồng/kg, loại 2 khoảng 18.000-18.200 đồng/kg. Nhìn chung, thị trường vẫn trầm lắng, giao dịch hạn chế và giá đường khó phục hồi trong ngắn hạn.
Bắc Bán cầu ấm hơn bình thường, giá khi tự nhiên lao dốc
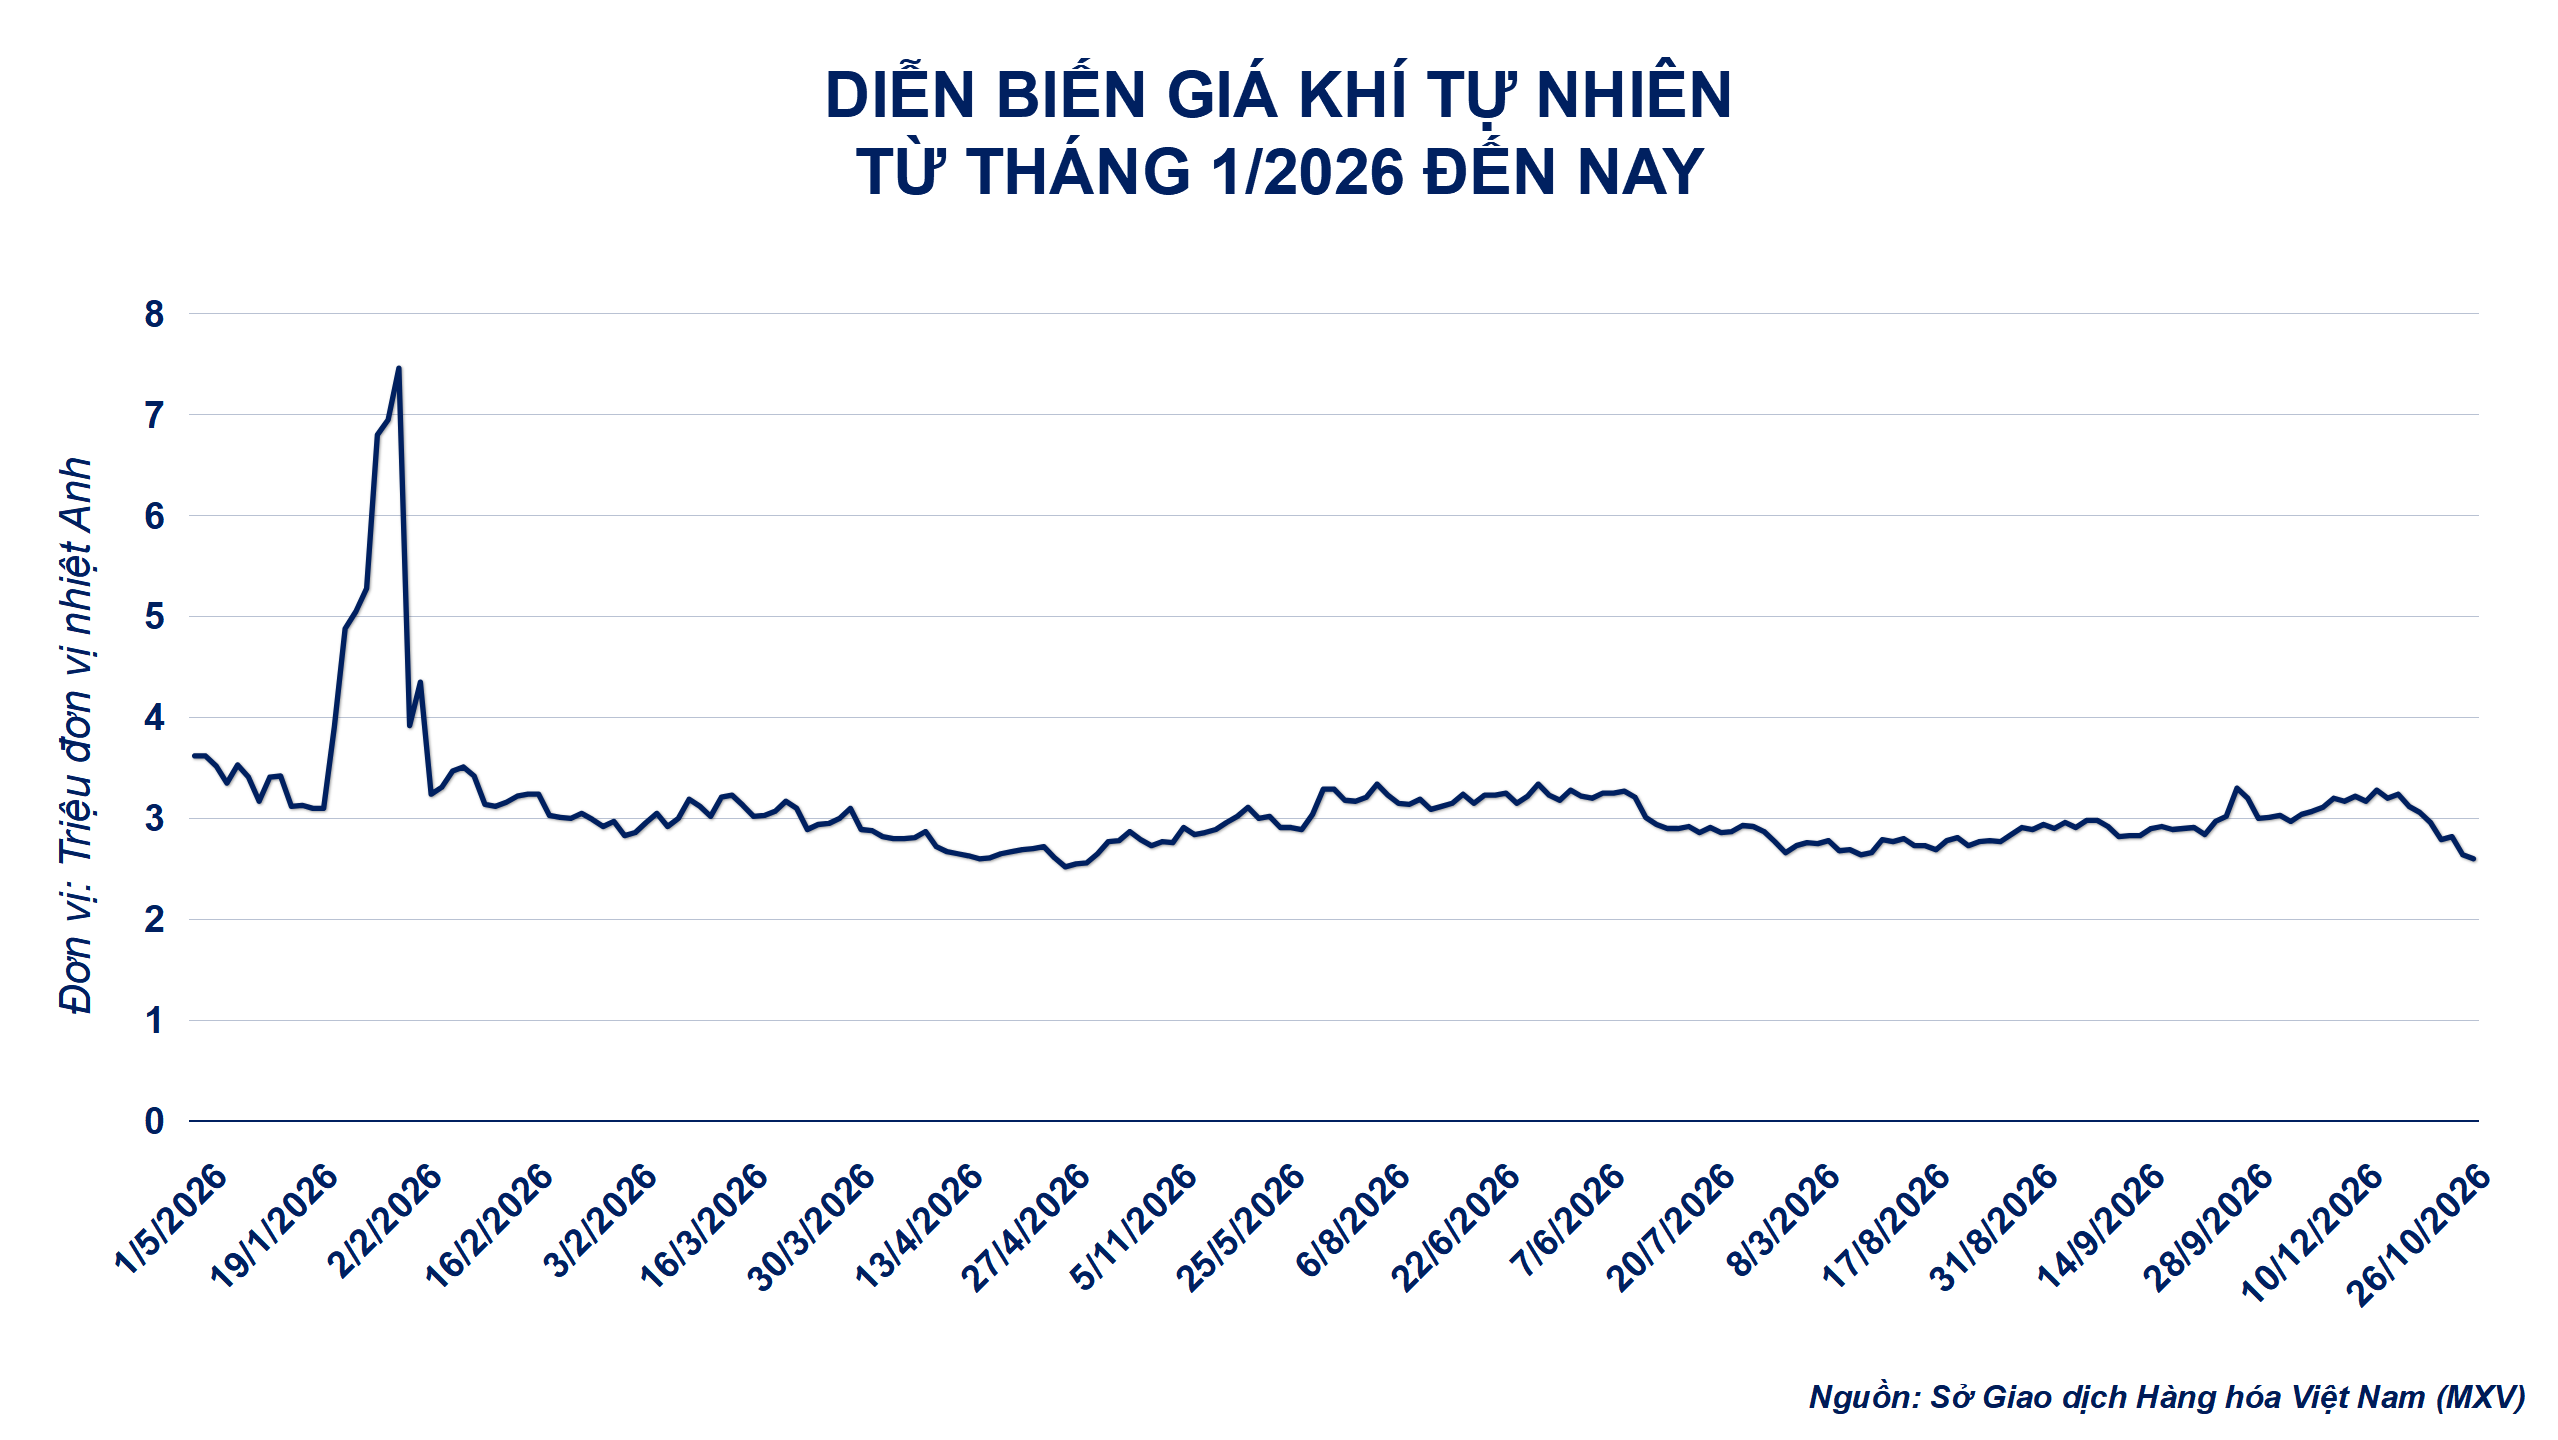
Đồng pha với nhóm nguyên liệu công nghiệp, lực bán cũng chiếm ưu thế trên thị trường năng lượng trong phiên hôm qua. Khí tự nhiên dẫn dắt đà suy yếu khi giá giảm 1,44%, xuống 2,6 USD/MMBtu. Như vậy, giá khí tự nhiên đã có 6 phiên giảm trong 7 phiên gần nhất.
Kỳ vọng về một đợt El Niño mạnh tiếp tục gây sức ép lên giá khí tự nhiên, khi hiện tượng này được dự báo mang lại thời tiết ấm hơn bình thường tại nhiều khu vực Bắc Bán cầu trong mùa thu và mùa đông. Theo chuyên gia khí tượng James Block trong cuộc trao đổi do UBS tổ chức, El Niño có thể đạt đỉnh vào tháng 1, với nhiệt độ mùa đông tại miền bắc Mỹ và một phần Canada được dự báo cao hơn bình thường khoảng 1,5–3°C. Thời tiết ấm hơn có thể làm giảm nhu cầu khí tự nhiên cho sưởi ấm, qua đó tạo thêm áp lực lên giá.
Triển vọng này khiến thị trường giảm kỳ vọng về một mùa sưởi ấm tiêu thụ nhiều nhiên liệu, qua đó gây áp lực lên giá khí ngay trước khi nhu cầu thường bước vào giai đoạn cao điểm. Tuy nhiên, dự báo mùa đông ấm không loại trừ các đợt rét đột ngột, đặc biệt vào cuối tháng 1 và đầu tháng 2, có thể khiến tiêu thụ tăng mạnh trong thời gian ngắn.
Trong ngắn hạn, dự báo thời tiết ấm kéo dài tại Mỹ là tác nhân trực tiếp làm suy yếu triển vọng nhu cầu sưởi ấm. EBW Analytics cho biết nhiệt độ tại hai phần ba phía đông nước Mỹ dự kiến tiếp tục cao hơn bình thường tới ngày 9/11. Commodity Weather Group cũng dự báo nhiệt độ trong cả tháng 10 và tháng 11 có thể đứng thứ ba trong các tháng tương ứng kể từ năm 1950. Điều này đồng nghĩa nhu cầu khí phục vụ sưởi tại các hộ gia đình và cơ sở thương mại có thể thấp hơn thông lệ mùa vụ, làm chậm thời điểm tiêu thụ tăng mạnh và hạn chế tốc độ rút kho đầu mùa đông. Áp lực từ các dự báo thời tiết đã kéo dài khoảng hơn một tuần.
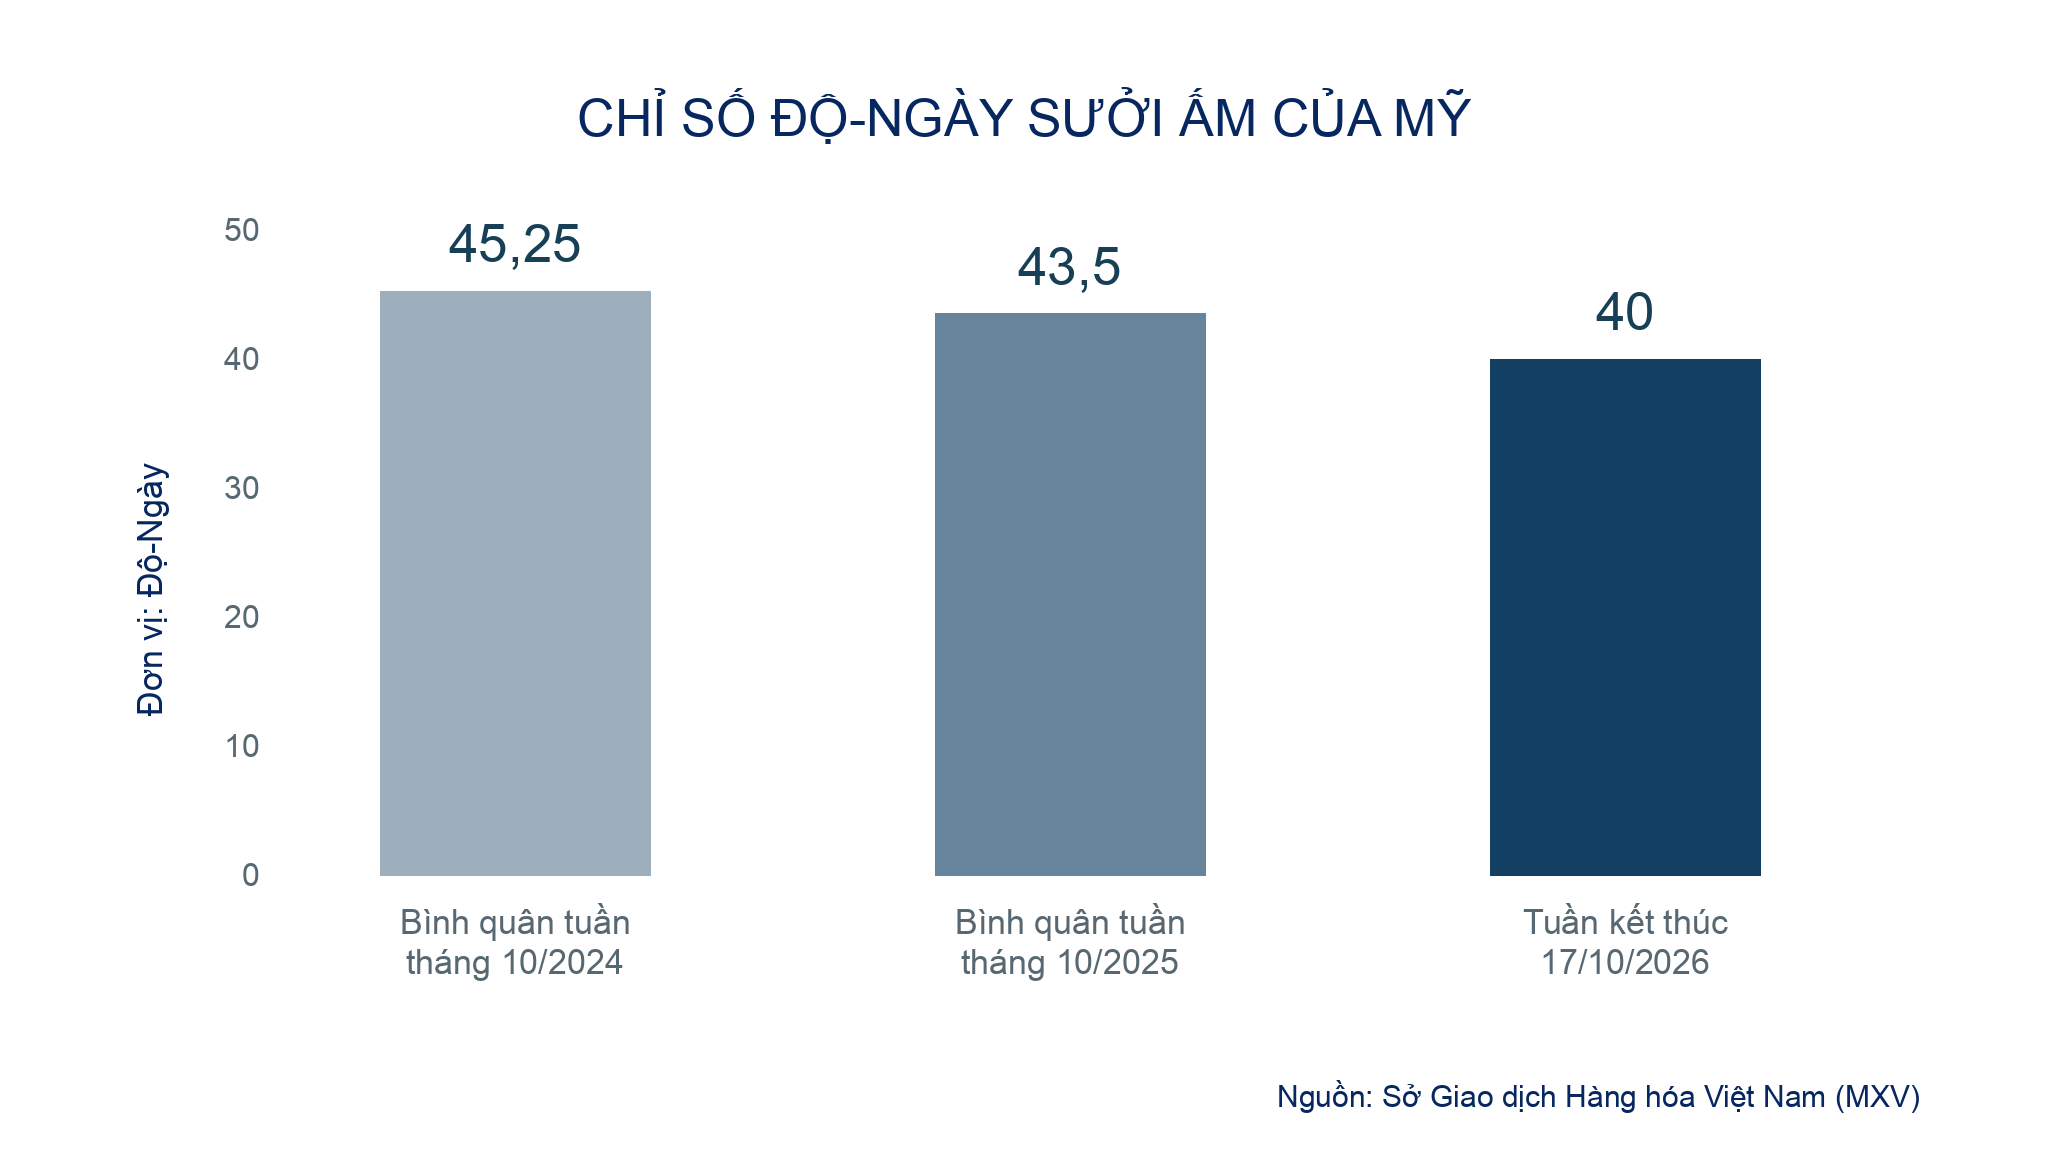
Dữ liệu thực tế cũng cho thấy chỉ số độ-ngày sưởi ấm (HDD), phản ánh mức độ lạnh và nhu cầu sưởi ấm, của Mỹ trong tuần kết thúc ngày 17/10 đạt 40, thấp hơn mức bình quân tuần trong tháng 10/2024 và tháng 10/2025. Điều này gợi ý nhu cầu sưởi ấm chưa mạnh so với cùng thời điểm các năm trước.
Về yếu tố nguồn cung, sản lượng cao trong khi tiêu thụ nội địa suy yếu tiếp tục tạo điều kiện tích trữ khí. Ngày 22/10, sản lượng khí khô tại 48 bang liền kề đạt 113,8 tỷ feet khối/ngày, tăng 5,3% so với cùng kỳ, trong khi nhu cầu giảm 2,5%, còn 72,1 tỷ feet khối/ngày. Tuần kết thúc ngày 16/10, tồn kho tăng thêm 77 tỷ feet khối, đưa lượng dự trữ lên cao hơn 1% so với trung bình mùa vụ 5 năm.
Ngoài ra, xuất khẩu LNG và nhu cầu điện cũng phần nào hạn chế đà giảm. Lượng khí cấp tới các cơ sở xuất khẩu LNG của Mỹ ngày 22/10 đạt 20,6 tỷ feet khối/ngày, tăng 4,7% so với tuần trước. Nhu cầu nhập khẩu được hỗ trợ bởi tình trạng thiếu LNG vùng Vịnh và tồn kho thấp tại châu Âu.
Theo MXV.