Sắc xanh chiếm áp đảo trên thị trường hàng hóa nguyên liệu thế giới trong tuần giao dịch vừa qua (5-9/10), kéo chỉ số MXV-Index tăng gần 1,7%, lên 2.952 điểm. Đáng chú ý, nhóm năng lượng tiếp tục thu hút sự chú ý khi giá dầu diesel tăng vọt 8,5% và là một trong những mặt hàng biến động mạnh nhất thị trường.
Giá diesel tăng gần 10%
Theo dữ liệu từ Sở Giao dịch Hàng hóa Việt Nam (MXV), tuần giao dịch vừa qua, 4/5 mặt hàng nhóm năng lượng đóng cửa với lực mua chiếm ưu thế, dẫn dắt là dầu diesel ít lưu huỳnh với mức tăng gần 8,5%, lên 1.420,75 USD/tấn.
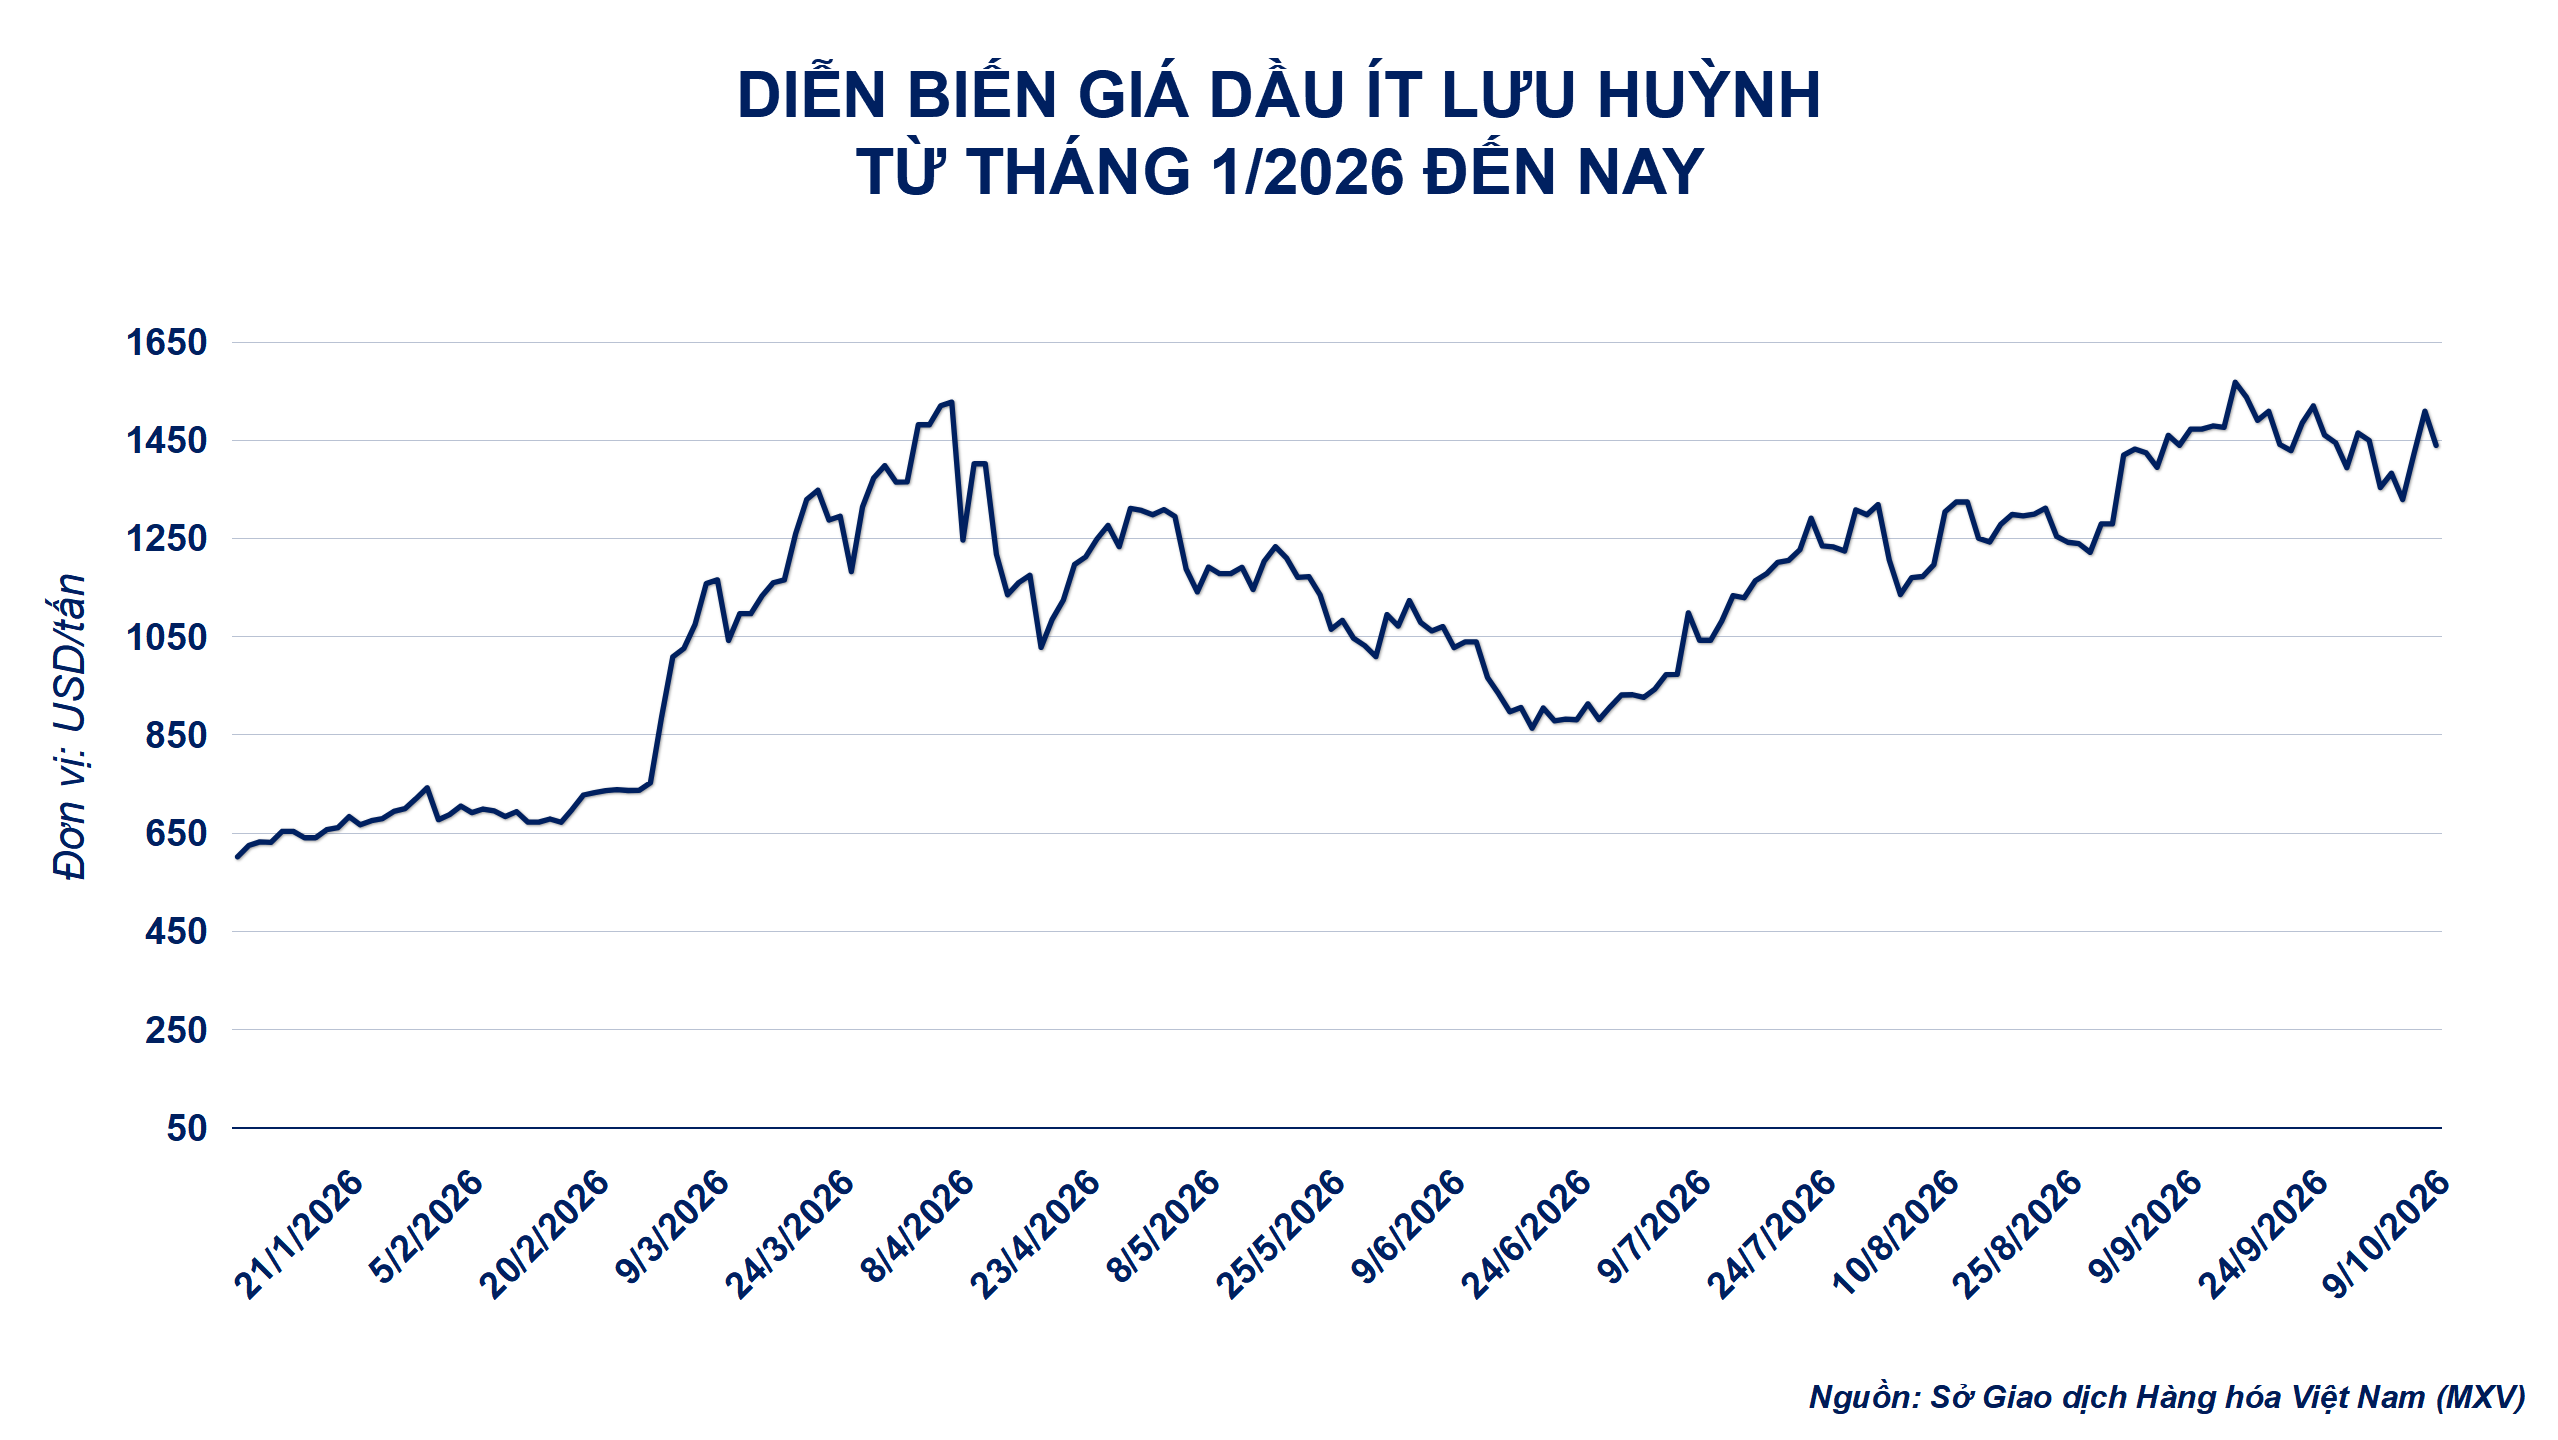
Trước hết, đà tăng của giá diesel trong tuần qua được hỗ trợ do tình trạng thắt chặt nguồn cung sản phẩm lọc dầu trên thị trường toàn cầu, đặc biệt tại Nga, Trung Quốc và Trung Đông.
Tại Nga, các cuộc tấn công bằng máy bay không người lái của Ukraine đã làm gián đoạn khoảng 3,1 triệu thùng/ngày công suất lọc dầu, khiến xuất khẩu diesel bình quân từ tháng 7 chỉ đạt khoảng 550.000 thùng/ngày, giảm mạnh 45% so với mức gần 1 triệu thùng/ngày trong nửa đầu năm. Trong khi đó, Trung Quốc đã hạn chế xuất khẩu nhiên liệu nhằm ưu tiên nhu cầu nội địa, dù các doanh nghiệp nước này đang chuẩn bị nối lại hoạt động xuất khẩu trong tháng 10.
Tại Trung Đông, mặc dù xuất khẩu dầu thô đã phục hồi lên khoảng 98% mức trước chiến tranh, nhưng lượng xuất khẩu xăng, diesel và các sản phẩm chưng cất mới đạt khoảng 3 triệu thùng/ngày, tương đương 58% mức trước xung đột.
Sự phục hồi không đồng đều giữa nguồn cung dầu thô và nhiên liệu thành phẩm, cùng những gián đoạn tại Nga và Trung Quốc, tiếp tục hạn chế lượng diesel sẵn có trên thị trường quốc tế, qua đó hỗ trợ giá mặt hàng này.
Áp lực thiếu hụt nguồn cung càng trở nên rõ nét khi lượng tồn kho diesel tại các trung tâm tiêu thụ và giao dịch lớn tiếp tục duy trì ở mức thấp. Tại Mỹ, tồn kho sản phẩm chưng cất trong tuần kết thúc ngày 2/10 chỉ đạt khoảng 105 triệu thùng, trong khi lượng dự trữ tại khu vực New York giảm xuống còn 8,9 triệu thùng – mức thấp nhất trong hơn 4 năm và thấp hơn 37% so với cùng kỳ năm trước.
Tình trạng tương tự cũng xuất hiện tại Trung Đông, khi tồn kho sản phẩm chưng cất trung gian, bao gồm diesel và nhiên liệu máy bay, tại trung tâm Fujairah giảm 15% xuống còn 2,292 triệu thùng. Trong khi đó, nhập khẩu diesel của châu Âu trong tháng 9 chỉ đạt khoảng 1 triệu thùng/ngày, giảm 600.000 thùng/ngày so với cùng kỳ năm trước.
Lượng tồn kho ở mức thấp khiến thị trường khó ứng phó với những gián đoạn nguồn cung bất ngờ. Trong khi đó, nhu cầu tích trữ nhiên liệu trước mùa đông tại Bắc bán cầu có thể gia tăng, tạo thêm sức ép lên giá diesel.Bên cạnh đó, khả năng tăng sản lượng diesel trong ngắn hạn cũng chịu những giới hạn nhất định. Tại Mỹ, các nhà máy lọc dầu đang vận hành ở mức công suất cao, trong khi việc điều chỉnh cơ cấu sản phẩm để tăng sản lượng diesel còn phụ thuộc vào thiết kế công nghệ và đặc tính của dầu thô đầu vào. Vì vậy, nguồn cung diesel khó có thể tăng nhanh chỉ trong thời gian ngắn để bù đắp lượng thiếu hụt trên thị trường.
Các nhà máy lọc dầu Mỹ đã vận hành ở mức bình quân khoảng 95% công suất trong quý III, trong khi tổng công suất chưng cất dầu thô khả dụng đầu năm 2026 chỉ đạt khoảng 18,2 triệu thùng/ngày, giảm 250.000 thùng/ngày so với một năm trước. Đáng chú ý, diesel và các sản phẩm chưng cất chỉ chiếm khoảng 30% sản lượng đầu ra của hệ thống lọc dầu Mỹ trong năm 2025, so với gần 46% của xăng thành phẩm.
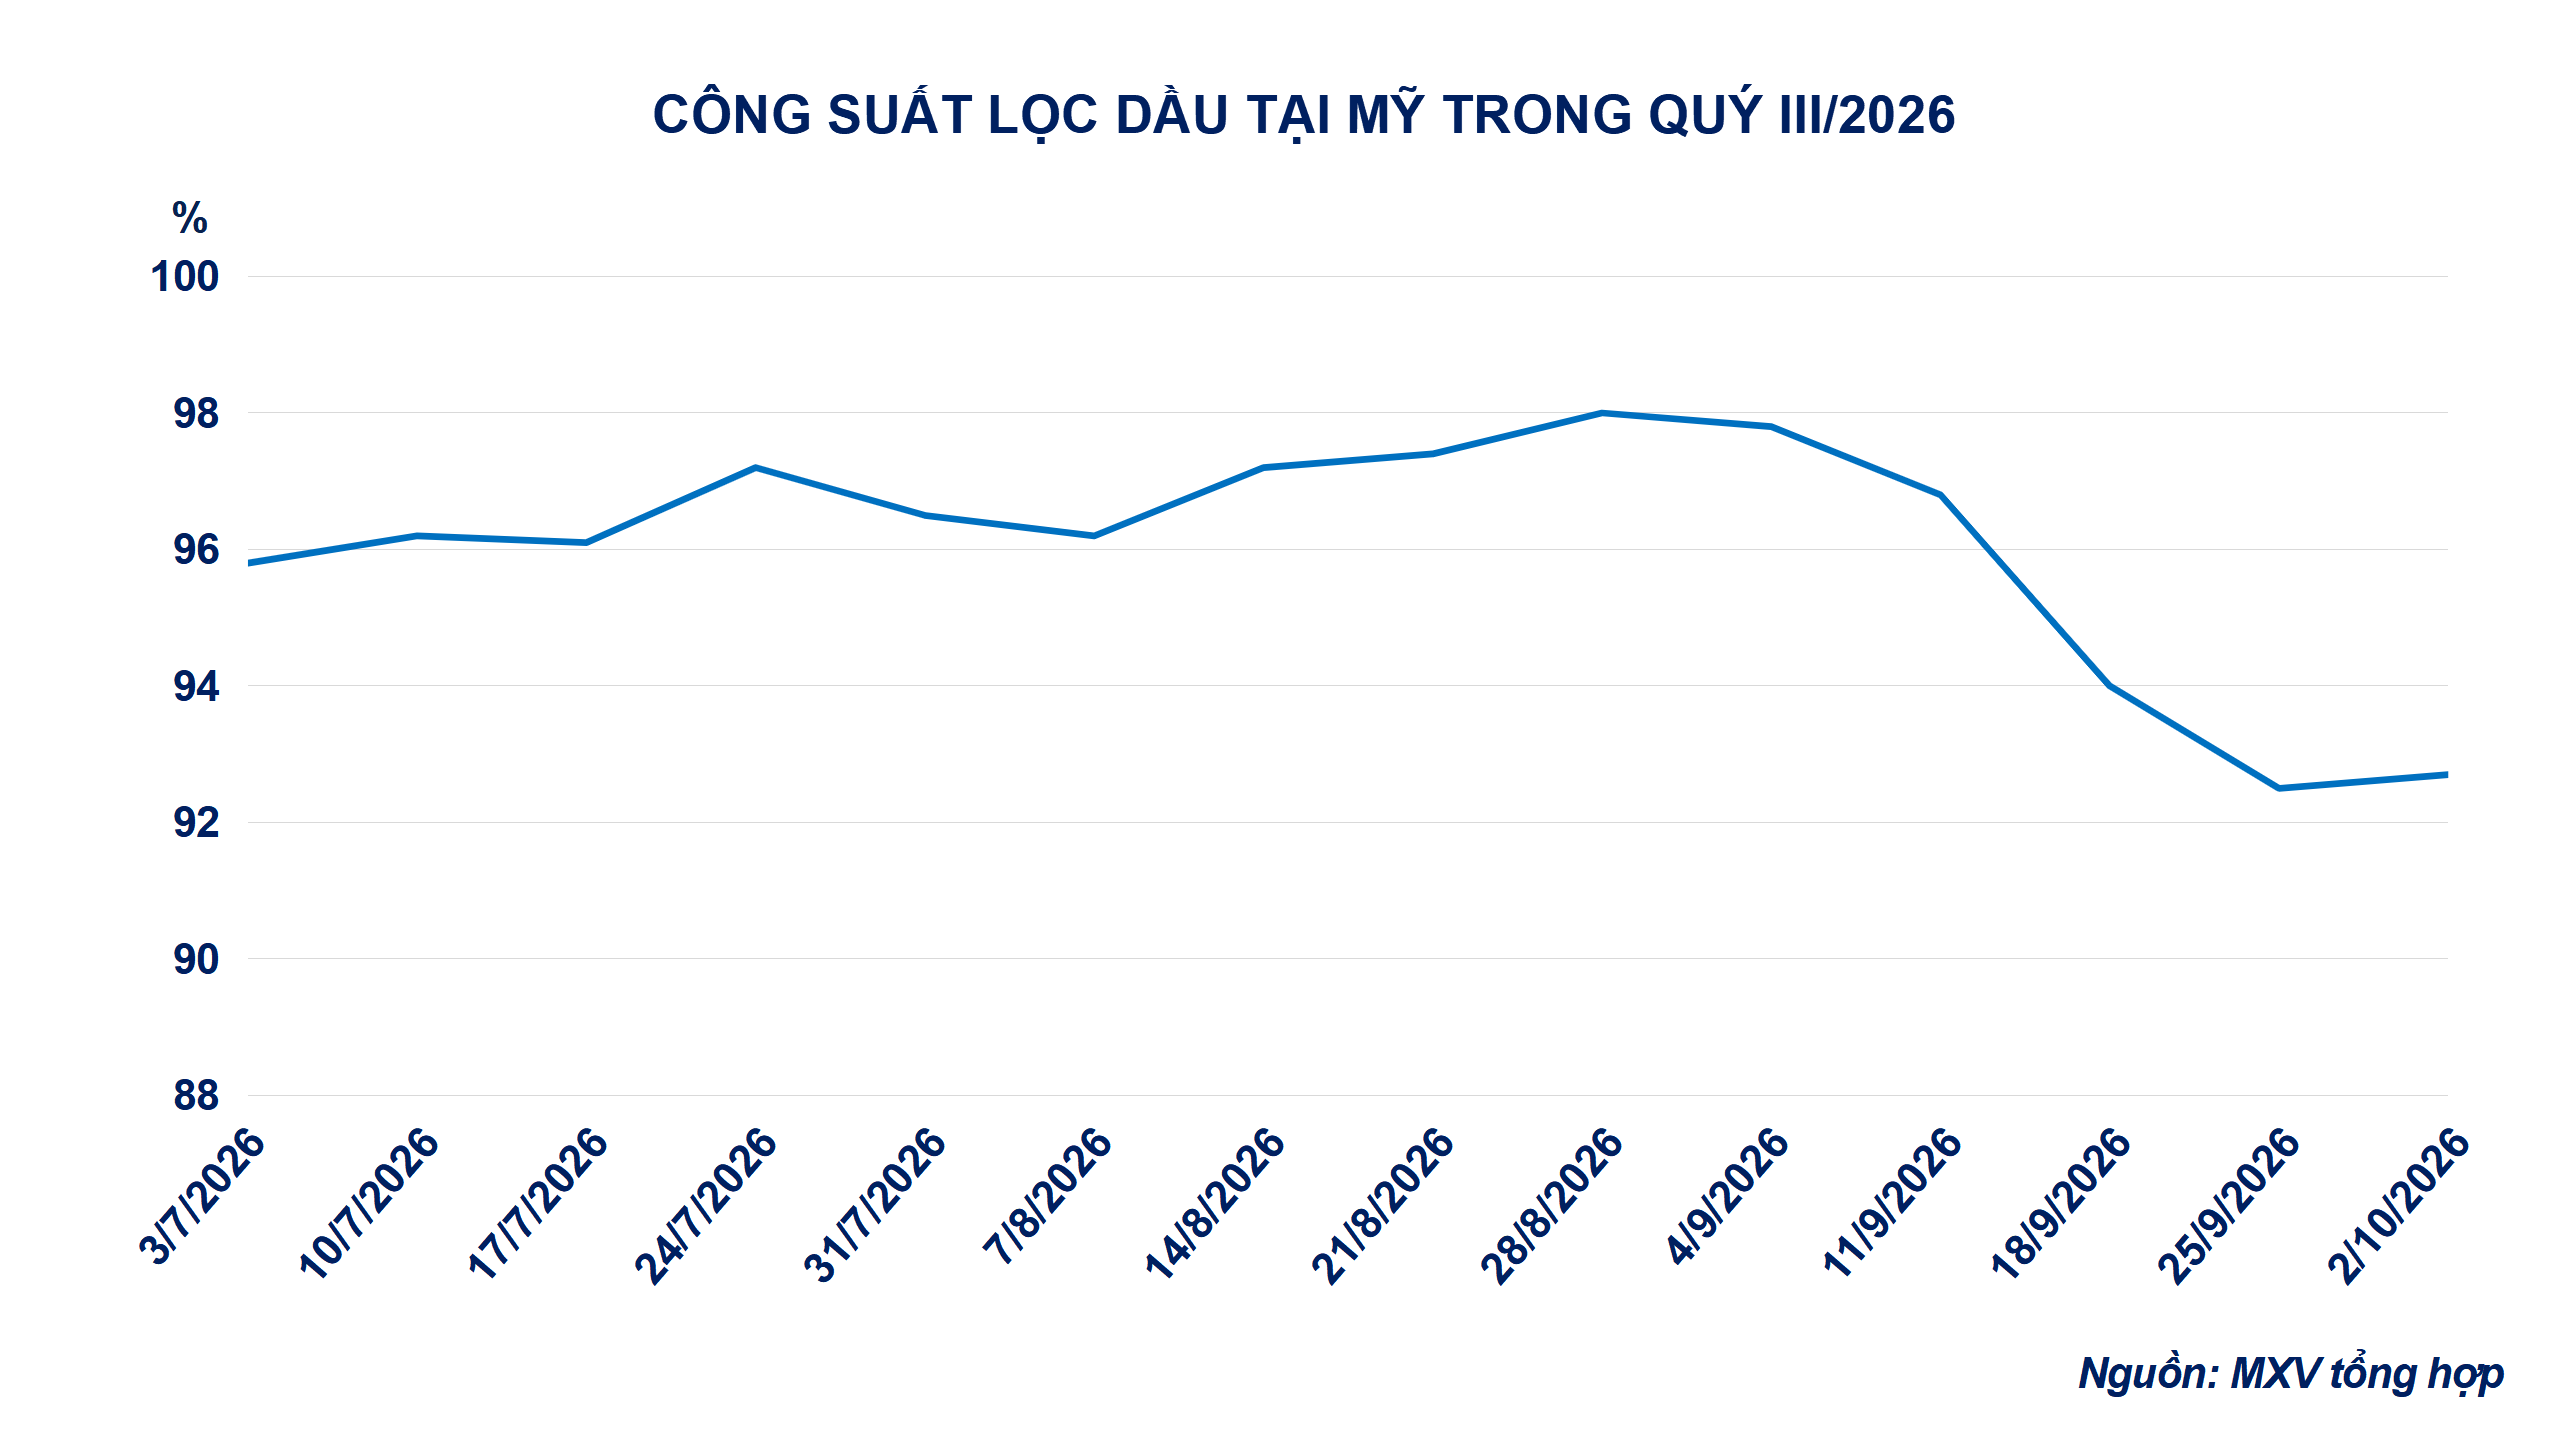
Mặc dù biên lợi nhuận lọc dầu diesel tăng cao tạo động lực để các nhà máy ưu tiên sản xuất mặt hàng này, khả năng điều chỉnh cơ cấu sản phẩm vẫn chịu giới hạn bởi thiết kế công nghệ, chất lượng dầu đầu vào và điều kiện vận hành.
Do đó, ngay cả khi nguồn cung dầu thô được cải thiện, sản lượng diesel cũng khó có thể gia tăng nhanh chóng để bù đắp tình trạng thiếu hụt trên thị trường, qua đó tiếp tục hỗ trợ mặt bằng giá.
Lực cầu khô đậu tương áp đảo sức ép từ vụ mùa kỷ lục của Mỹ
Ở nhóm đậu tương, giá các mặt hàng diễn biến trái chiều trong tuần qua. Đóng cửa tuần giao dịch, giá đậu tương kỳ hạn tháng 11 trên CBOT tăng 1,1%, lên 474,7 USD/tấn. Giá khô đậu tương kỳ hạn tháng 12 tăng mạnh 5,2%, đạt 403 USD/tấn, trong khi giá dầu đậu tương cùng kỳ hạn giảm 0,9%, xuống 1.499,6 USD/tấn.
Dù báo cáo Cung – Cầu Nông sản Thế giới (WASDE) tháng 10 của Bộ Nông nghiệp Mỹ (USDA) nâng dự báo năng suất và sản lượng đậu tương Mỹ niên vụ 2026-2027 lên mức kỷ lục, lực cầu xuất khẩu khô đậu tương khả quan đã hỗ trợ giá mặt hàng này, qua đó góp phần kéo giá đậu tương thô phục hồi vào cuối tuần. Trong khi đó, giá dầu đậu tương chịu sức ép từ những lo ngại liên quan đến chính sách nhiên liệu sinh học tại Mỹ.
Báo cáo WASDE tháng 10 do USDA công bố ngày 9/10 đã nâng dự báo năng suất đậu tương Mỹ niên vụ 2026-2027 lên mức kỷ lục 3,57 tấn/ha. Theo đó, sản lượng dự kiến tăng thêm khoảng 734.800 tấn, lên mức kỷ lục 124,2 triệu tấn, cao hơn mức dự báo bình quân 123,5 triệu tấn của thị trường.
Tuy nhiên, tồn kho đầu kỳ được điều chỉnh giảm xuống còn 8,57 triệu tấn, trong khi dự báo xuất khẩu của Mỹ tăng thêm khoảng 272.200 tấn, lên 46,1 triệu tấn. Tồn kho cuối kỳ niên vụ 2026-2027 được dự báo ở mức 8,57 triệu tấn, tăng nhẹ so với báo cáo tháng trước. Tỷ lệ tồn kho trên tiêu thụ tăng từ 6,8% lên 6,9%, cho thấy cán cân cung – cầu đậu tương Mỹ có phần nới lỏng. Trên phạm vi toàn cầu, tồn kho đậu tương cuối kỳ tăng khoảng 260.000 tấn, lên 124,3 triệu tấn.
Trong khi triển vọng vụ mùa bội thu tại Mỹ gây sức ép lên giá đậu tương, giá khô đậu tương lại tăng mạnh nhờ nhu cầu xuất khẩu tích cực. Theo báo cáo hàng tuần của USDA, doanh số bán khô đậu tương của Mỹ đạt khoảng 1,05 triệu tấn, vượt xa dự báo 150.000-600.000 tấn của giới phân tích. Kết quả này cho thấy nhu cầu đối với khô đậu tương vẫn khá tốt, thúc đẩy giá tăng trong tuần. Bên cạnh đó, đà tăng mạnh cũng có thể khiến các nhà đầu tư đang nắm giữ vị thế bán mua lại hợp đồng để đóng vị thế, qua đó đẩy giá tăng nhanh hơn.
Giá khô đậu tương tăng đã góp phần cải thiện biên lợi nhuận ép dầu trên CBOT lên khoảng 95,7 USD/tấn, mức cao nhất trong hai tháng. Tỷ trọng giá trị thu hồi từ khô đậu tương trong cơ cấu ép dầu tăng lên 51,8%, tạo thêm động lực để các nhà máy chế biến tại Mỹ duy trì công suất hoạt động và hỗ trợ nhu cầu tiêu thụ đậu tương thô nội địa.
Ở chiều ngược lại, giá dầu đậu tương giảm khi thị trường lo ngại những thay đổi trong chính sách nhiên liệu sinh học của Mỹ có thể ảnh hưởng đến nhu cầu sử dụng dầu thực vật. Khả năng điều chỉnh nghĩa vụ nhiên liệu tái tạo đối với các nhà máy lọc dầu nhỏ và phương án phân bổ lại phần nghĩa vụ được miễn trừ tiếp tục là những yếu tố cần theo dõi. Trong khi đó, USDA hạ dự báo sản lượng dầu cọ Indonesia niên vụ 2026-2027 xuống 45 triệu tấn. Dù triển vọng nguồn cung dầu cọ thắt chặt có thể hỗ trợ thị trường dầu thực vật, yếu tố này chưa đủ để lấn át sức ép từ những bất định về nhu cầu dầu đậu tương tại Mỹ.
Về mùa vụ, thời tiết khô ráo tại phần lớn khu vực Trung Tây Mỹ đã tạo điều kiện thuận lợi cho hoạt động thu hoạch đậu tương. Sau khi tiến độ thu hoạch đạt 25% diện tích vào đầu tuần, lượng đậu tương vụ mới đưa ra thị trường có thể gia tăng, bổ sung nguồn cung giao ngay và gây sức ép lên giá cơ sở (basis) tại một số khu vực. Dù nhu cầu nguyên liệu từ các nhà máy ép dầu vẫn được hỗ trợ bởi biên lợi nhuận khả quan, nguồn cung vụ mới gia tăng trong ngắn hạn có thể hạn chế đà phục hồi của giá đậu tương thô.
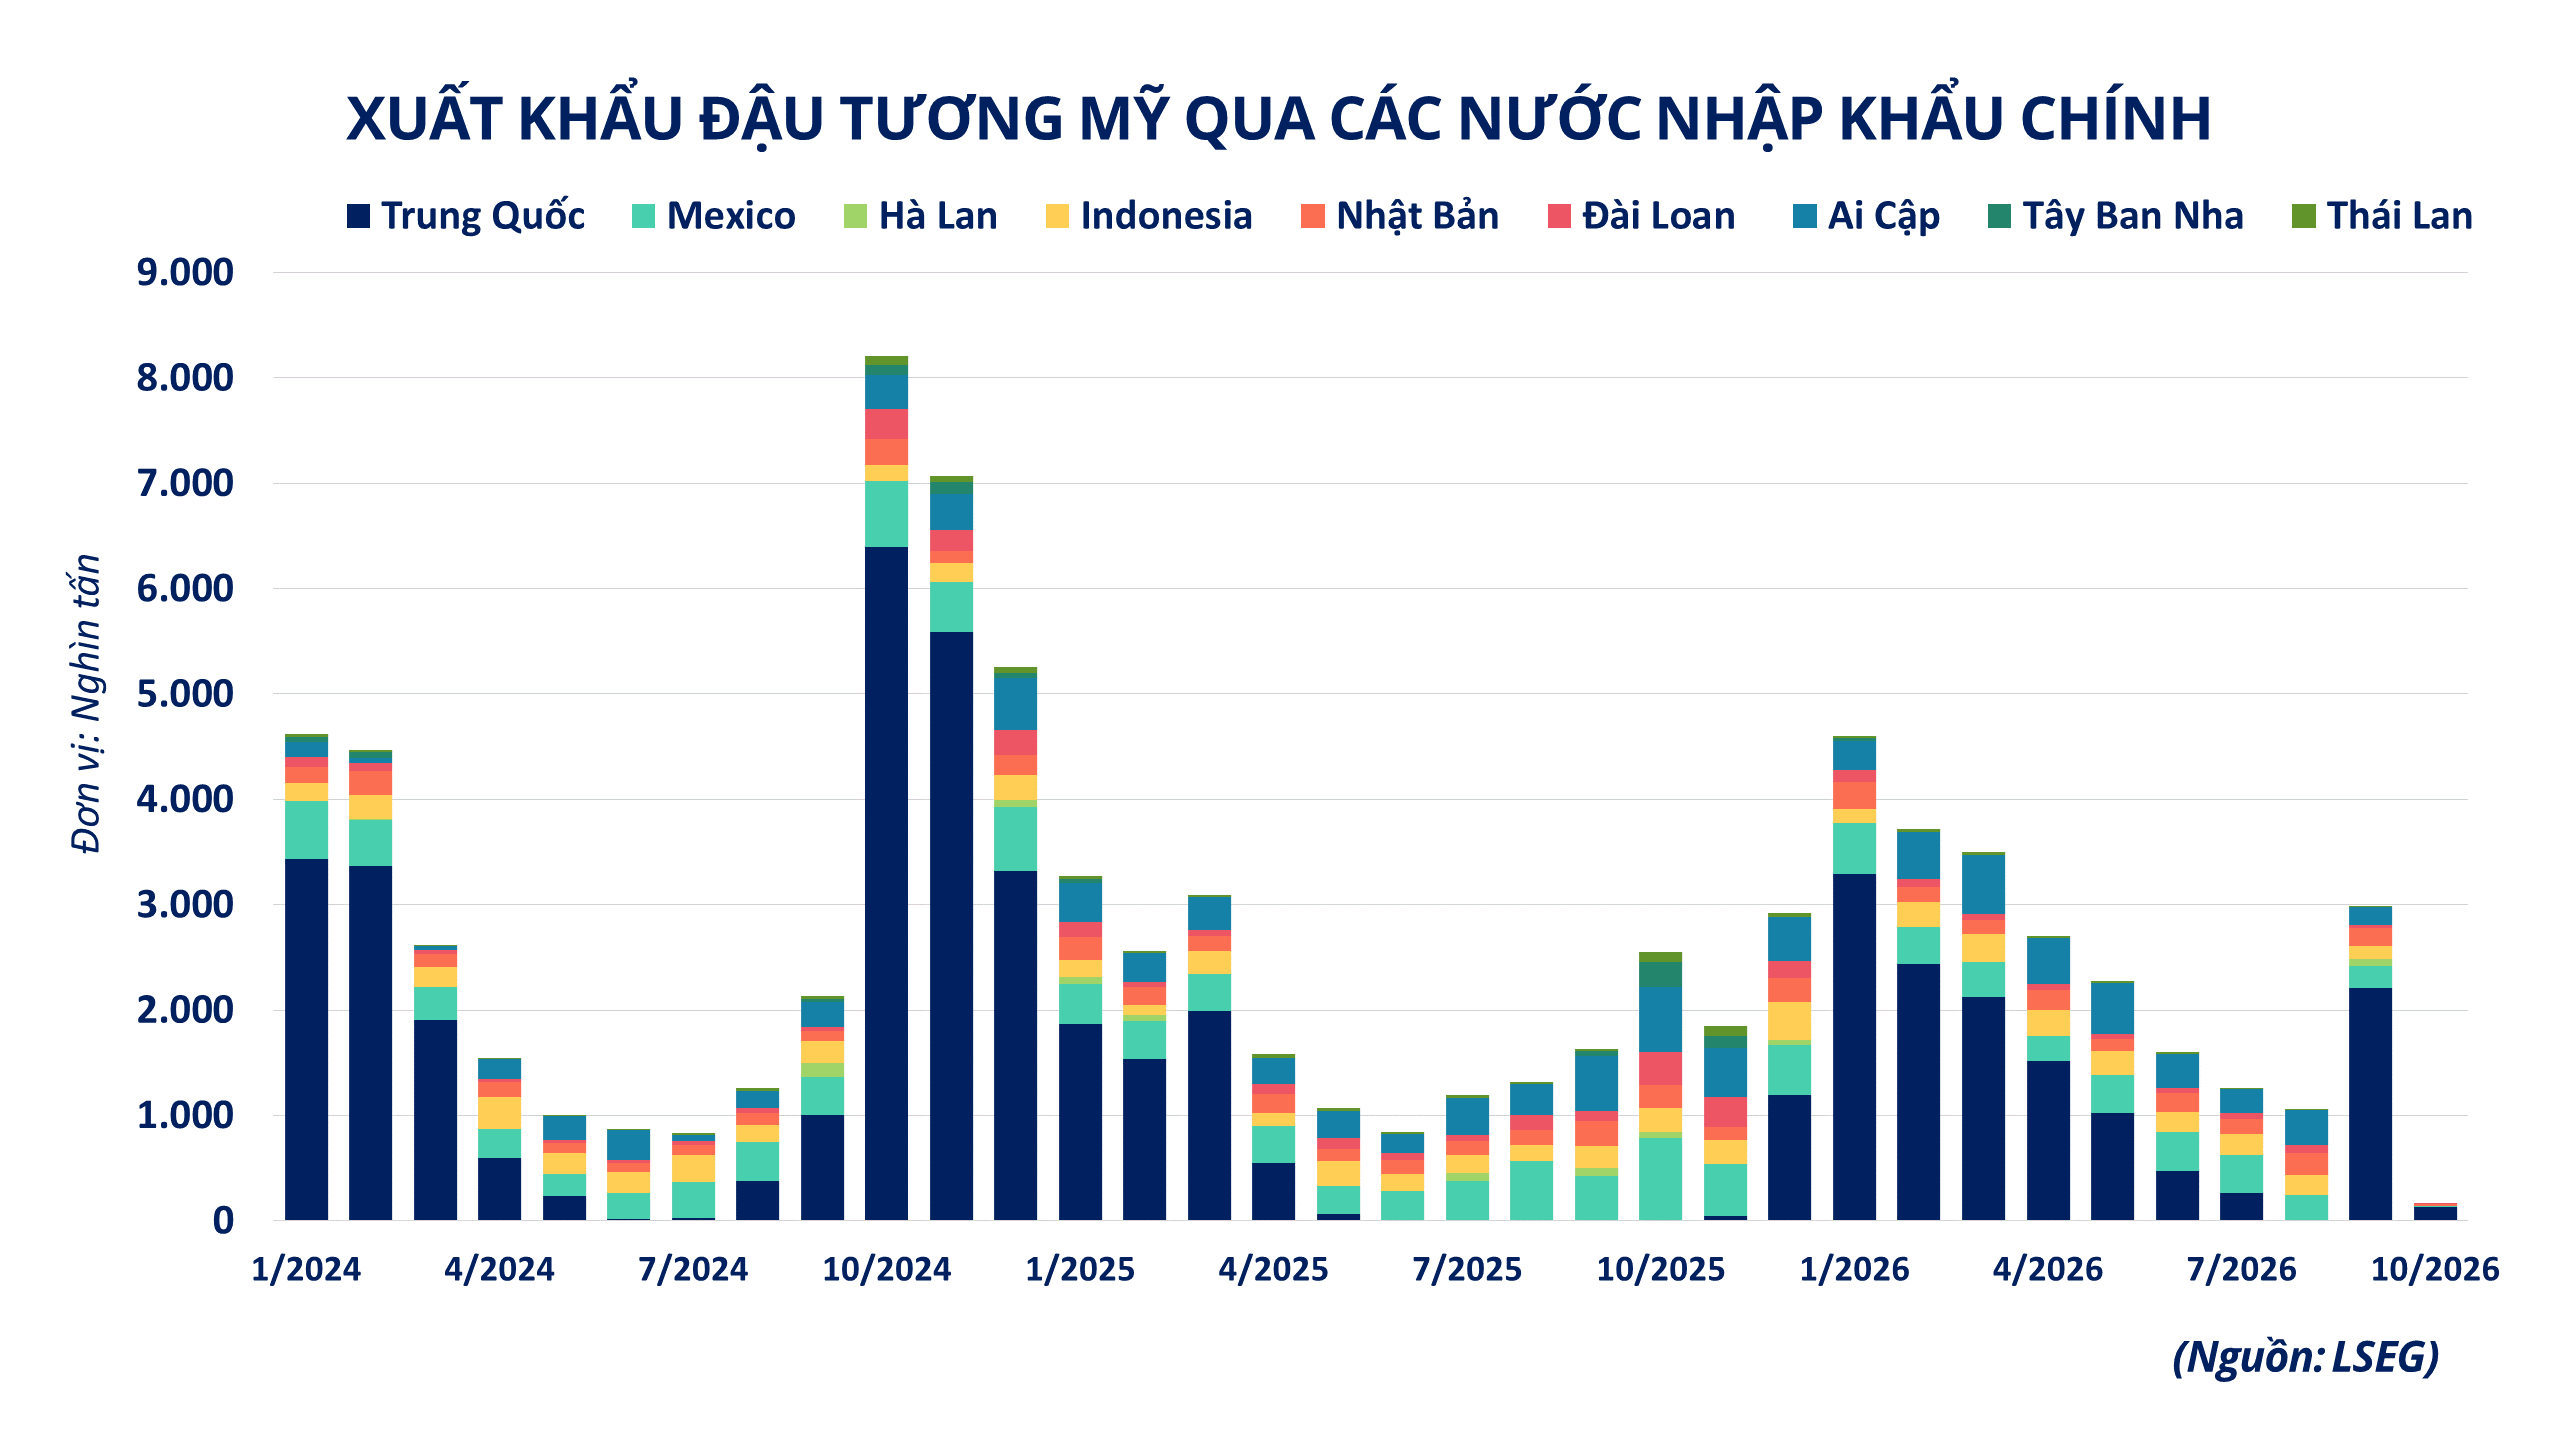
Về xuất khẩu, doanh số bán đậu tương thô hàng tuần của Mỹ đạt 549.400 tấn, giảm 47% so với tuần trước, trong đó lượng hàng đăng ký giao sang Trung Quốc đạt 382.900 tấn. Trái lại, lượng đậu tương được kiểm định để xuất khẩu tại các cảng Mỹ đạt khoảng 1,15 triệu tấn, tăng 30,9% so với cùng kỳ năm trước. Diễn biến này cho thấy hoạt động giao hàng thực tế vẫn duy trì tích cực, dù doanh số bán mới trong tuần suy giảm.
Tại Nam Mỹ, mưa xuất hiện kịp thời đã hỗ trợ hoạt động gieo trồng đậu tương niên vụ 2026-2027 tại bang Mato Grosso, khu vực sản xuất đậu tương lớn nhất Brazil. Tính đến ngày 9/10, tiến độ gieo trồng đạt 33,3% diện tích dự kiến, tăng mạnh so với mức 10,2% của tuần trước, đồng thời vượt mức 21,2% của cùng kỳ năm trước và mức bình quân 5 năm là 25,4%. Tại bang Paraná, tiến độ gieo trồng cũng đạt 36%.
Tiến độ xuống giống thuận lợi giúp củng cố triển vọng nguồn cung vụ mới của Brazil, dù sản lượng thực tế vẫn phụ thuộc vào điều kiện thời tiết trong những tháng tới. Về cạnh tranh xuất khẩu, giá chào FOB tại Vịnh Mexico của Mỹ cho các kỳ hạn giao quý IV/2026 thấp hơn khoảng 7,4 USD/tấn so với hàng Brazil, giúp Mỹ duy trì lợi thế cạnh tranh trong ngắn hạn. Tuy nhiên, từ kỳ hạn giao tháng 1/2027, giá chào FOB đậu tương vụ mới của Brazil thấp hơn hàng Mỹ khoảng 29,4-33,1 USD/tấn, tạo sức ép cạnh tranh đối với hoạt động xuất khẩu của Mỹ trong giai đoạn đầu năm tới.
Về dòng tiền tài chính, báo cáo Cam kết Thương nhân (CFTC COT) dạng hợp nhất cả hợp đồng tương lai và quyền chọn tính đến ngày 06/10 cho thấy các quỹ quản lý tiền tệ nâng vị thế mua ròng đậu tương thêm 10.497 hợp đồng, lên 251.660 hợp đồng. Trong khi đó, vị thế mua ròng khô đậu tương giảm nhẹ 611 hợp đồng, xuống 206.804 hợp đồng; vị thế mua ròng dầu đậu tương tăng 11.573 hợp đồng, lên 99.447 hợp đồng. Số liệu tính đến đầu tuần cho thấy trước thời điểm công bố các báo cáo cung – cầu quan trọng, các quỹ đầu tư vẫn duy trì vị thế mua ròng ở vùng đỉnh lịch sử đối với đậu tương và khô đậu tương; trong khi việc gia tăng mạnh vị thế mua ròng ở dầu đậu tương đã làm gia tăng áp lực chốt lời đối với mặt hàng này trong các phiên cuối tuần.
Tại thị trường trong nước, nguồn cung khô đậu tương nhập khẩu dự kiến cập cảng khu vực miền Bắc trong tháng 10 khá hạn chế. Giá chào bán khô đậu tương giao ngay tại khu vực miền Bắc duy trì ở mức 13.600 đồng/kg, trong khi giá chào hàng xá tại các cảng khu vực miền Nam dao động trong khoảng 13.150-13.200 đồng/kg.
Theo MXV.